Simulador de ganancias de alquiler¿Dará ganancias una propiedad en alquiler en Northern Virginia? Flujo de caja, pago del préstamo y plusvalía, 2026
Ingrese un precio, un pago inicial y un alquiler. Vea lo que le queda cada mes, cuánto paga del préstamo, cuánto gana la casa en valor, y el peor y el mejor caso, año por año.
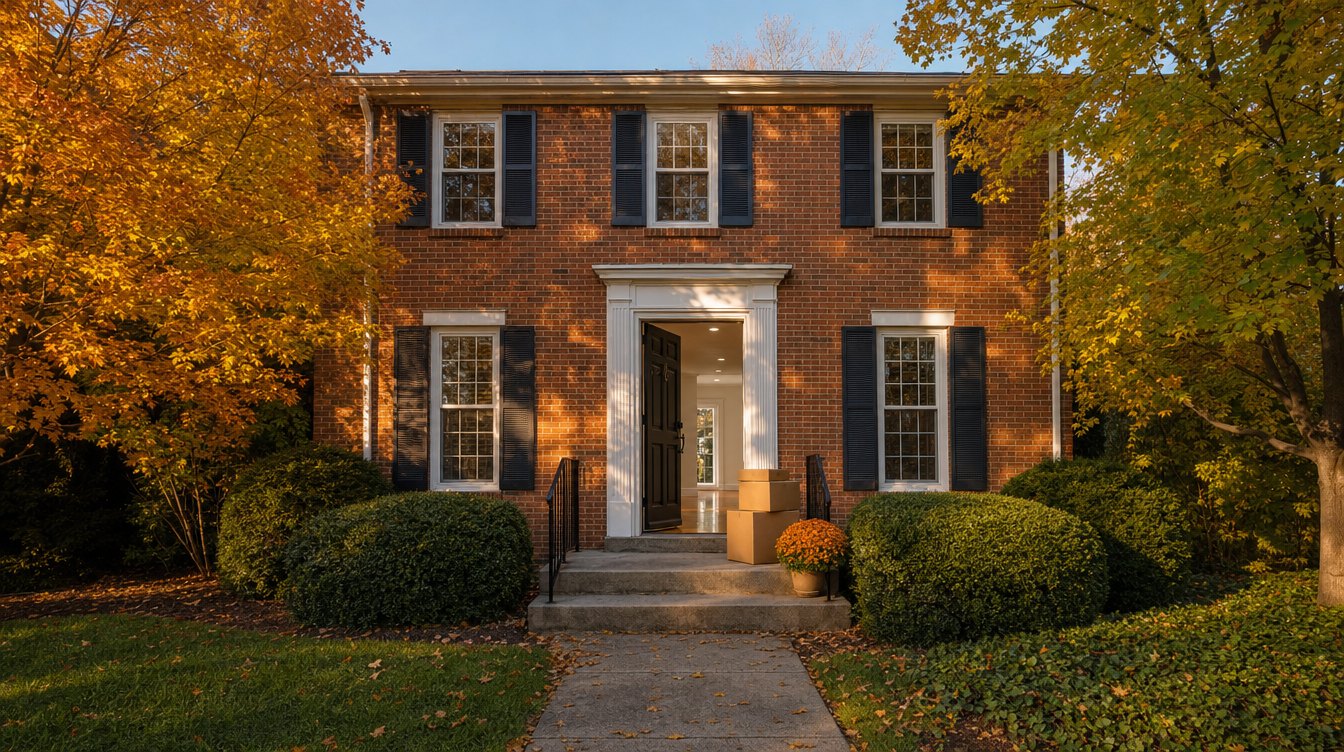
Llaves y un contrato, listos para un inquilino· Centreville, Fairfax County
Cifras: datos de Bright MLS obtenidos por Ahmed, tasas de impuestos del condado, Freddie Mac. Imágenes: imágenes conceptuales de lugares reales.
El simulador
Sus números, en vivo.
Costos de operación
Ya completados para su pueblo: impuestos, seguro, HOA, reparaciones y una reserva. Toque para revisar o cambiar.
Flujo de caja al mes, año 1
A dónde va el alquiler de cada mes
El azul es el alquiler que entra, el rojo es el dinero que sale, lo rayado es el capital del préstamo (sale de su bolsillo pero crea su patrimonio). La última barra es lo que queda.
Patrimonio creado, año por año
Cada barra suma lo que ganó la casa, lo que se pagó del préstamo y el flujo de caja hasta ahora; el rojo debajo de la línea es el déficit mensual acumulado más los costos de compra. La línea es el total.
- Plusvalía
- Préstamo pagado
- Flujo de caja hasta ahora
- Déficit hasta ahora + costos de compra
- Patrimonio creado
El peor caso, el caso base y el mejor caso
La misma casa, tres futuros. El caso base son sus números.
Tabla año por año
¿Quiere el alquiler real para su vecindario exacto?
Ahmed obtiene de Bright MLS los arrendamientos cerrados comparables para su subdivisión, tamaño y estado, y le envía el rango por mensaje, gratis.
Elija el pueblo y el tipo de vivienda: la tasa de impuestos, la tendencia de precios y el rango de alquiler de 2026 se completan con los registros propios de ese pueblo. Luego fije el precio, el pago inicial y el alquiler. Cada resultado cambia mientras escribe. Abre con el caso de prueba de Fairfax de abajo.
Actualizado el 22 de octubre de 2026Tasa: el promedio nacional de hoy, leído en vivoUnos 6 minutos de lectura, más la herramienta
Respuesta rápida
Con las tasas de hoy, la mayoría de las casas de Northern Virginia no se pagan solas con el alquiler en el año 1. Una casa unifamiliar de $1,350,000 en Fairfax con 25% de pago inicial al 7.4% y $6,000 de alquiler queda en unos −$3,380 al mes después de todos los costos.1,2 Pero una propiedad en alquiler paga de tres maneras, no de una: si los precios mantienen el ritmo de 2023 a 2026 (3.8% al año para las casas unifamiliares de Fairfax), esa misma casa crea unos $375,999 de patrimonio en 10 años con la plusvalía y el pago del préstamo, después del déficit mensual. Si los precios se quedan igual, pierde unos $204,717. El simulador de abajo muestra el suyo, con la tasa de impuestos propia de cada pueblo, su historial de precios y los alquileres de 2026.
Una propiedad en alquiler en seis números
El caso de prueba de Fairfax: una casa unifamiliar de $1,350,000, 25% de pago inicial, $6,000 de alquiler; tasa de la semana del 15 de octubre de 2026
Patrimonio creado = lo que ganó la casa en valor + el capital del préstamo pagado + el flujo de caja de cada mes − los costos de compra; antes de los costos de venta y los impuestos sobre la renta. El crecimiento de precios pasado no es una promesa.
Cómo rinde una propiedad de alquiler
Tres motores, no uno.
La mayoría juzga una propiedad de alquiler por un solo número: el alquiler menos el pago. Ese es solo el primer motor. El préstamo se reduce cada mes, pagado con el alquiler, y la casa misma cambia de valor. Este es el caso de prueba de Fairfax después de 10 años, con precios que crecen 3.8% al año.
1. Flujo de caja
Entra el alquiler, salen todos los costos, incluido el pago completo de la hipoteca. Aquí suele ser negativo en los primeros años.
2. Reducción del préstamo
Parte de cada pago es capital. El alquiler del inquilino reduce el préstamo, y ese patrimonio es suyo.
3. Plusvalía
Toda la casa sube de valor, no solo su pago inicial. Un pequeño porcentaje anual sobre un precio grande suma mucho.
Patrimonio creado
Después de los costos de compra ($21,374), antes de los costos de venta y los impuestos sobre la renta, con $358,874 de dinero invertido.
+$375,999Los $400 al mes que valieron la pena
El cuñado de Ahmed compró una casa en Fairfax para alquilarla. El primer año el alquiler quedó unos $400 al mes por debajo del pago, así que él puso los $400 de su bolsillo. En una calculadora que solo mira el flujo de caja, eso es un mal negocio. Contando los otros dos motores se ve distinto: el inquilino pagó la mayor parte de la hipoteca, el préstamo bajó cada mes y el valor de la casa se movió con el mercado de Fairfax.
Esa es la pregunta que responde el simulador: ¿el faltante es un costo, o el precio de tener un activo que crece? Ponga sus propios números y mire la línea.
Por qué esto no es seguro
La plusvalía es el motor más grande aquí y el menos seguro. Los precios pueden estancarse o bajar durante años: la misma casa con precios planos termina 10 años en unos −$204,717. Por eso el peor caso está junto al caso base. Antes de comprar, asegúrese de poder cubrir el faltante mensual durante una desocupación, una reparación grande y un mercado plano.
Si le falta dinero cada mes, un pago inicial más grande ayuda: con 40% de entrada en lugar de 25%, la misma casa queda en −$1,978 al mes en el año 1.
Una pregunta real
Una familia que se muda desde New Jersey, una casa de $1,350,000 en Fairfax.
Una familia que se muda desde New Jersey le pidió a Ahmed ayuda para comprar en Fairfax entre $1.3 y $1.4 millones, y para alquilar la casa antes de mudarse. Su primera pregunta fue el alquiler: en cuánto se habían alquilado de verdad casas parecidas en su vecindario. Aquí está el panorama completo con los números de esta semana.
Los números que usamos
- Precio $1,350,000, 25% de entrada ($337,500), préstamo de $1,012,500 al 7.4% por 30 años (promedio de Freddie Mac, semana del 15 de octubre de 2026)
- Alquiler de $6,000 al mes, cerca del tope de 2026 arrendamientos de casas en Fairfax ($3,000 a $6,500, 142 arrendamientos), creciendo 3% al año
- Impuesto a la propiedad de $1.1535 por cada $100 ($15,572 al año), seguro de propietario arrendador de unos $2,060 al año, sin HOA
- Reparaciones 5% y reemplazos 5% del alquiler, vacía 5% del año, sin administrador
- Crecimiento del valor de la casa 3.8% al año: medianas de casas de Fairfax, 2023 a 2026
Lo que muestra
- Año 1: −$3,380 al mes después de cada costo y el pago de $7,010
- Préstamo pagado en el año 1: $9,518
- Dinero invertido: $358,874 (pago inicial + $21,374 de costos de compra)
- Después de 10 años: la casa vale unos $1,960,231, préstamo $876,853, patrimonio creado +$375,999
- Si los precios se quedan planos: −$204,717 después de 10 años
Para esta familia el alquiler es el número que lo decide todo, por eso los arrendamientos comparables en su propia subdivisión importaban más que cualquier promedio del condado. Ahmed se los busca.
El motor más grande
Qué tan rápido subieron los precios de las casas, pueblo por pueblo.
Cada fila es el precio de venta mediano de las casas de un pueblo, del 1 de enero al 30 de septiembre de cada año, de las propias consultas de Ahmed en Bright MLS. La barra oscura es el más lento de dos períodos, la clara el más rápido. El simulador empieza en el punto medio de Northern Virginia: el pueblo mediano, 4.9% al año para casas y 3.4% para casas adosadas, 2023 a 2026. El ritmo de su pueblo aparece bajo el control deslizante. Para comparar, el índice federal de precios de vivienda del área Arlington-Alexandria-Reston subió 27.35% en los 5 años hasta mediados de 2026, unos 5.0% al año.5
más lento: cambio anual promedio, el menor entre 2023 a 2026 o 2019 a 2026el más rápido de los dos
Casas unifamiliares: independientes, 3+ habitaciones, 2+ baños completos, sin viviendas de condominio; pueblos con al menos 30 ventas en 2026. Una mediana se mueve con la mezcla de casas vendidas, no solo con los precios. El crecimiento pasado no es una promesa.3
Cada costo, explicado
Qué entra en el número mensual, y de dónde sale cada valor inicial.
Una calculadora es tan honesta como sus valores iniciales. Aquí está cada uno, en qué se basa y cuándo cambiarlo.
| Costo | Cifra inicial | De dónde sale y cuándo cambiarla |
|---|---|---|
| Tasa hipotecaria | La de hoy | El promedio nacional de hoy para un préstamo fijo a 30 años, el índice diario de Mortgage News Daily, leído en vivo cada vez que se abre la página (el caso de prueba de esta página usó el promedio semanal de Freddie Mac, 7.4%, semana del 15 de octubre de 2026). Los préstamos sobre una casa que usted alquila suelen tener una tasa más alta: use la cotización de su prestamista.2 |
| Impuesto a la propiedad | $1.1535 por cada $100 | La tasa 2026 del condado o ciudad del pueblo que elija, con las tarifas de aguas pluviales y control de plagas de Fairfax County y el gravamen de bomberos de Prince William. Los recargos de los pueblos (Vienna, Herndon, Leesburg y otros) aplican solo dentro de los límites del pueblo; la casilla los muestra. El impuesto crece con el valor de la casa.6 |
| Seguro | $2,060 al año | Un punto de partida intermedio, no uno que asuste. Tarifas de State Farm en Virginia según la cobertura de vivienda ($1,128 a $300,000, $1,323 a $400,000, $1,497 a $500,000, deducible de $1,000), unos 8% menos con un deducible de $2,500 a $3,000, más 10% por una póliza de propietario arrendador, sobre el costo de reconstrucción: 60% del precio para una casa, 50% para una casa adosada. El terreno no se asegura, y en Northern Virginia es una parte grande del precio. Los promedios estatales de $2,000 o más suponen un deducible de $1,000 e incluyen casas costeras de mayor riesgo. Su propia cotización es el número real.7 |
| HOA | $0 / $70 | Casa / casa adosada. Las cuotas varían mucho según la comunidad: use siempre el número real del paquete de divulgación de la HOA. |
| Semanas sin inquilino | 5% | Unas 2.5 semanas al año entre inquilinos. La tasa de desocupación de alquileres en EE. UU. fue 7.3% en el segundo trimestre de 2026 (Census).8 El mes en que la publica es lo que más la cambia: vea el mejor mes para alquilar. |
| Reparaciones | 5% del alquiler | Una regla general. No encontramos ninguna encuesta publicada de lo que los dueños gastan en realidad. Las casas más viejas necesitan más. |
| Reemplazos | 5% del alquiler | Dinero apartado para lo grande: un techo de tejas asfálticas dura unos 20 a 30 años, un calentador (furnace) 15 a 20, una bomba de calor unos 16, un calentador de agua unos 10.9 |
| Administración | apagado (9% si está activo) | Las empresas de Northern Virginia cobran 8% a 12% del alquiler, más una tarifa de arrendamiento de media a una mensualidad y tarifas de renovación de $0 a $300; también hay planes de tarifa fija.10 |
| Aumento del alquiler | 3% al año | Los alquileres del área de Washington (BLS, alquiler de residencia principal) subieron 2.1% en el año hasta marzo de 2026, después de 3.4% en el año hasta noviembre de 2025.11 |
| Aumento de costos | 3% al año | Los precios al consumidor del área de Washington subieron 2.2% en 2025 y 4.1% en el año hasta septiembre de 2026 (BLS).11 |
| Costos de compra | 0.33% + 0.33% + 1% | Impuestos de registro de Virginia que paga el comprador: 0.33% del precio en la escritura y 0.33% del préstamo en el deed of trust; más un 1% como estimado inicial para título, prestamista y cierre. Su Loan Estimate tiene los números reales.6 |
| Seguro hipotecario | $150 al mes | Solo con menos de 20% de entrada, hasta que el préstamo baje a 78% del precio: el promedio de trabajo de Ahmed. |
Seguro: pague menos
El número del seguro que asusta a la gente, y cómo bajarlo.
El seguro es el costo que la gente adivina peor. Algunas calculadoras usan una parte fija del precio, pero una aseguradora cotiza el costo de reconstruir la casa, no el terreno debajo, y en Northern Virginia el terreno es una parte grande del precio. Los promedios de Virginia también varían mucho según la fuente: de unos $2,000 a $3,300 al año con $600,000 de cobertura de vivienda.14 Dos decisiones mueven más su propia prima: el deducible, y cómo compara.
El deducible ideal
Cuánto menos es la prima promedio de Virginia con cada deducible que con $500. Dos conjuntos de datos de sitios de cotización, porque ningún regulador publica esto.15
¿Vale la pena un deducible más alto?
Años sin reclamos que tarda el ahorro en cubrir el deducible más grande: el deducible extra ÷ el ahorro anual.
- $500 → $2,500ahorra unos $214 al año (Insurance.com, Virginia)9.3 años
- $1,000 → $2,000ahorra unos $113 al año (The Zebra, Virginia)8.8 años
- $1,000 → $2,500unos 9% menos (NerdWallet, nacional)7.4 años
- $1,000 → $5,000ahorra unos $238 al año (The Zebra, Virginia)16.8 años
El Insurance Information Institute ha dicho que el propietario promedio presenta un reclamo cada 8 a 10 años.15 Así que $1,000 a $2,500 es el punto ideal para la mayoría: suba a $2,500 si tiene ese dinero apartado y de todos modos no presentaría un reclamo pequeño, ya que un reclamo puede subir su tarifa por años. Más allá de $2,500 el ahorro se reduce rápido.
Cómo comparar, en tres pasos
1. Pida 3 o más cotizaciones, de tres maneras
Agente independienteCotiza varias compañías por usted y puede cambiarlo si una lo rechaza o sube el precio.
Agente cautivoTrabaja para una sola compañía (State Farm, Allstate y otras).
Aseguradora directa o sitio de comparaciónEn línea, sin agente. Los sitios de comparación son gratis para usted y los pagan las aseguradoras.16
2. Compare la misma póliza
- La misma cobertura de vivienda (el costo de reconstrucción) y la misma responsabilidad civil
- Pida a cada una deducibles de $1,000 y $2,500
- Revise si hay un deducible aparte por viento o granizo en la página de declaraciones15
- Propietarios arrendadores: una póliza de arrendador (DP-3) con cobertura por pérdida de alquiler, no su póliza de propietario
3. Revise la compañía y luego decida
- Calificación AM Best A o mejor (A y A- son “Excellent”, A+ y A++ “Superior”)17
- Índice de quejas de NAIC: menos de 1.0 significa menos quejas que el promedio para su tamaño
- Puntaje de satisfacción de J.D. Power
- Vuelva a comparar cada uno o dos años, y después de cualquier aumento grande
Descuentos que debe pedir
Tamaños típicos, Insurance Information Institute vía CNBC (junio de 2026), y el promedio de una aseguradora para sensores de fugas.18
Pregunte también por créditos por no tener reclamos, techo nuevo y cableado actualizado, y envíe pruebas. Virginia permite a las aseguradoras usar puntajes de seguro basados en crédito en pólizas de propietario, avisándole a usted (Va. Code 38.2-2126), y cada compañía los pesa distinto: una razón más para comparar.19
Estudio de seguros de vivienda J.D. Power 2026
Satisfacción del cliente, segmento de propietarios, escala de 1,000 puntos (publicado el 15 de septiembre de 2026). USAA obtuvo 741 pero no se clasifica porque solo las familias militares pueden comprarlo.17
Un ranking es un dato más, no una recomendación: las cotizaciones para su propia casa deciden. ¿Va a comprar? Pida al vendedor un informe CLUE, el registro de reclamos de seguro de la casa de los últimos 7 años.19
Alquílela primero, luego múdese
Compre ahora, alquílela dos años y viva en ella después.
Muchos compradores todavía no están listos para mudarse: un trabajo que empieza más tarde, un contrato de alquiler que no ha terminado, hijos que terminan el año escolar. Comprar primero y alquilar la casa hasta mudarse deja que el inquilino cubra la mayor parte del costo mientras usted asegura la casa. Marque “Alquílela primero, luego múdese” en el simulador para ver solo los años alquilados.
El préstamo
Un préstamo para una casa en la que va a vivir suele pedir que se mude dentro de 60 días y viva ahí alrededor de un año. Si el plan es alquilar primero, dígaselo a su prestamista y planee un préstamo de propiedad de inversión: suele pedir más de entrada (a menudo 15% a 25%) y una tasa más alta. Decir que vivirá ahí cuando no lo hará es fraude hipotecario.
La venta, años después
Para excluir de impuestos la ganancia al vender una vivienda principal, debe haber sido dueño y haber vivido ahí al menos 2 de los últimos 5 años. Los años de alquiler antes de mudarse pueden reducir la exclusión; los años de alquiler después de mudarse generalmente no cuentan en su contra (IRS Publicación 523). Consulte a un CPA antes de comprar.12
Antes de alquilarla
Las reglas de Virginia que todo propietario arrendador nuevo debe conocer.
La Virginia Residential Landlord and Tenant Act fija las reglas básicas para casi todos los alquileres de vivienda en el estado. Varias cambiaron el 1 de julio de 2026. Esta es una lista de verificación, no asesoría legal: lea las secciones del Código o consulte a un abogado de Virginia.13
- Depósito de garantía: no más de dos meses de alquiler, incluidos los depósitos por mascotas; devuélvalo con una lista detallada dentro de 45 días después de que termine el arrendamiento (Va. Code 55.1-1226).
- Inspección al mudarse: un informe escrito del estado de la casa dentro de 5 días de la mudanza (55.1-1226).
- Tarifas: una tarifa de solicitud de no más de $50 más los costos externos de evaluación (55.1-1203); un recargo por mora de no más del 10%% del alquiler o del saldo impago, lo que sea menor (55.1-1204); y, desde el 1 de julio de 2025, una lista de tarifas en la primera página del contrato (55.1-1204.1).
- Nuevo en 2026: 14 días, no 5, después de un aviso escrito de alquiler impago antes de terminar el contrato; el alquiler y los depósitos deben aceptarse por cheque y giro postal; ninguna tarifa de pago por encima de su costo real; ninguna tarifa de reparación a menos que el inquilino haya causado el daño.
- Casas construidas antes de 1978: la divulgación federal de pintura a base de plomo y el folleto.
- Distritos de inspección de alquileres: Virginia permite a las localidades registrar e inspeccionar alquileres solo dentro de distritos designados (Va. Code 36-105.1:1). City of Alexandria lo hace (inspección de $75, certificado por 4 años); City of Fairfax también tiene distritos de inspección de alquileres. Pregunte a su condado o ciudad.
- Estadías cortas: los alquileres de menos de 30 días necesitan un permiso en Fairfax County ($285, 2 años) y registro anual más un permiso de zonificación en Loudoun County.
- Vivienda Justa: la ley de Virginia protege raza, color, religión, origen nacional, sexo, edad avanzada, situación familiar, origen de los fondos (como los vales de vivienda), orientación sexual, identidad de género, estatus militar y discapacidad. Evalúe a cada solicitante con los mismos criterios escritos.
- Su HOA: muchas comunidades fijan reglas de alquiler (plazo mínimo del contrato, registro, una copia del contrato). Lea las declaraciones antes de comprar para alquilar.
Impuestos, en breve
Lo que esta página deja fuera a propósito.
Los impuestos sobre la renta pueden cambiar lo que gana una propiedad de alquiler, en ambas direcciones, y dependen de toda su situación. Por eso el simulador los deja fuera. Dos reglas para preguntar a su CPA:
Depreciación
El edificio de una casa de alquiler (no el terreno) se deprecia en 27.5 años, una deducción anual aunque la casa esté subiendo de valor (IRS Publicación 527).12
Pérdidas de alquiler
Los dueños que participan activamente pueden deducir hasta $25,000 de pérdida de alquiler al año contra otros ingresos; el beneficio se reduce entre $100,000 y $150,000 de ingreso bruto ajustado modificado (Publicación 527).
Preguntas
Lo que preguntan inversionistas y dueños sobre alquilar en Northern Virginia.
¿Vale la pena comprar una propiedad de alquiler en Northern Virginia en 2026?
Depende de lo que cuente. Con el promedio a 30 años en 7.4% (Freddie Mac, semana del 15 de octubre de 2026), la mayoría de las casas aquí no cubren su costo total con el alquiler en el año 1, así que el dueño pone dinero cada mes. Lo que una propiedad de alquiler ha ganado aquí es sobre todo plusvalía y reducción del préstamo: las medianas de casas de Fairfax County crecieron 3.8% al año de 2023 a 2026. La calculadora muestra los tres, para que vea el intercambio: dinero que sale cada mes contra patrimonio creado con los años.
¿Cuánto cuesta el seguro de propietario arrendador en Virginia?
Ningún regulador publica un promedio de pólizas de arrendador, y los promedios estatales que se ven en línea ($2,000 o más) suponen un deducible de $1,000 e incluyen casas costeras de mayor riesgo. Esta calculadora parte de las tarifas de State Farm en Virginia según la cobertura de vivienda ($1,323 al año con $400,000, U.S. News, octubre de 2026), unos 8% menos con un deducible de $2,500 a $3,000 y 10% más por una póliza de arrendador, sobre el costo de reconstrucción, no el precio: en Northern Virginia gran parte del precio es terreno, que no se asegura. Para una casa de $1,350,000 son unos $2,060 al año. Use su propia cotización.
¿Qué gastos debo incluir al alquilar mi casa?
Impuesto a la propiedad, una póliza de seguro de arrendador, cuotas de HOA, reparaciones, una reserva para reemplazos grandes (techo, calefacción y aire, calentador de agua), semanas vacías entre inquilinos y la administración si la contrata (8% a 12% del alquiler en Northern Virginia, más una tarifa de arrendamiento de media a una mensualidad, según las páginas de precios de empresas de administración, 2026). Luego la hipoteca: el interés es un costo, pero la parte de capital es dinero que usted conserva como patrimonio.
¿Qué es un buen rendimiento en efectivo (cash-on-cash) o tasa de capitalización (cap rate)?
El rendimiento en efectivo es el flujo de caja del primer año dividido entre el dinero que usted invirtió; la tasa de capitalización es el alquiler del primer año después de costos, antes del préstamo, dividido entre el precio. En el rango de precios de Northern Virginia, ambos suelen ser bajos o negativos para una sola casa, porque los precios son altos comparados con los alquileres. Por eso la calculadora también muestra la reducción del préstamo y la plusvalía: para muchos dueños aquí, esas son la mayor parte del rendimiento.
¿Puedo comprar una casa, alquilarla dos años y luego mudarme?
Sí, mucha gente lo hace. Hay dos cosas que planear. El préstamo: un préstamo para una casa donde vivirá suele pedir que se mude dentro de 60 días, así que si alquila primero, planee un préstamo de propiedad de inversión y cuéntele sus planes a su prestamista. Los impuestos en una venta posterior: para excluir una ganancia debe haber sido dueño y haber vivido en la casa 2 de los últimos 5 años, y el tiempo alquilado antes de mudarse puede reducir la exclusión (IRS Publicación 523). Consulte a un CPA antes de comprar.
¿Cuánto alquiler puedo obtener por mi casa en Northern Virginia?
En los arrendamientos cerrados de 2026, las casas en la parte de Fairfax County de Fairfax se alquilaron por $3,000 a $6,500 al mes (156 arrendamientos, Bright MLS, del 1 de enero al 31 de octubre de 2026). La calculadora muestra el rango de cada pueblo. Para su propia casa, Ahmed busca los arrendamientos cerrados comparables de su vecindario, tamaño y estado: envíele un mensaje de texto.
¿Necesito una licencia de alquiler para alquilar mi casa en Virginia?
Virginia permite a ciudades y condados exigir registro e inspección de alquileres solo dentro de distritos designados de inspección de alquileres (Va. Code 36-105.1:1). City of Alexandria tiene un programa así (inspección de $75, certificado válido por 4 años). Pregunte a su condado o ciudad antes de publicar. Los alquileres de menos de 30 días necesitan su propio permiso en Fairfax County ($285, 2 años) y en Loudoun County (registro anual gratis más un permiso de zonificación).
¿Esto es asesoría fiscal?
No. Las casas de alquiler se pueden depreciar en 27.5 años (el terreno no), y los dueños que participan activamente pueden deducir hasta $25,000 de pérdida de alquiler al año, con reducción entre $100,000 y $150,000 de ingresos (IRS Publicación 527). Esas reglas pueden cambiar mucho lo que usted conserva. Consulte a un CPA; esta página deja fuera los impuestos.
Su siguiente paso
¿Piensa alquilar una? Empiece por el alquiler real.
Dígame la casa o el vecindario y le envío los arrendamientos cerrados comparables, o pregunte cuánto vale su propia casa. Respondo en inglés o en árabe, con números reales, no con un discurso de ventas.
Siga explorando
Más números antes de comprar.
Calculadora de poder de compra
Empiece por el pago que quiere. Impuesto, seguro y HOA incluidos.
ImpuestosImpuesto a la propiedad en Fairfax County
Tasas, fechas de pago y cómo se calcula la factura.
Estudio del mercadoPrecios desde 2020
Lo que hizo el dinero barato con los precios, condado por condado.
Estudio del mercado¿Se desplomarán los precios?
El peor caso, visto con datos reales.
MercadoEl mercado de vivienda ahora
Los precios y las ventas de este año, con fecha.
Valor estimado de su casaUn precio basado en datos reales.
Ventas cerradas comparables cerca de usted, revisadas a mano.
Pruebe una herramienta gratuita
Vea las 38 herramientas gratuitas →- Estimador de alquilerEn cuánto se renta una casa o una casa adosada: un rango basado en más de 21,000 contratos cerrados, con precisión comprobada.
- Calculadora de rentar vs. comprarEscriba su renta y el precio: vea si rentar o comprar sale mejor después de los años que planea quedarse.
- Derechos de inquilinos y arrendadoresReparaciones, depósitos, entrada, renta atrasada, desalojo: lo que dice la ley de Virginia que hace cada parte después, con una herramienta de respuesta rápida.