
2020
$675,000precio mediano de las casas, ventas del 1 de enero al 30 de septiembre de 2020
- Préstamo, tras 20% de pago inicial
- $540,000
- Tasa promedio a 30 años
- 3.11%
- Capital e intereses
- $2,309 al mes
191,988 ventas de Bright MLS, el mismo tramo de enero a septiembre de cada año de 2019 a 2026. Lo que hizo el dinero barato con los precios y los pagos, y por qué los precios no han vuelto a bajar.
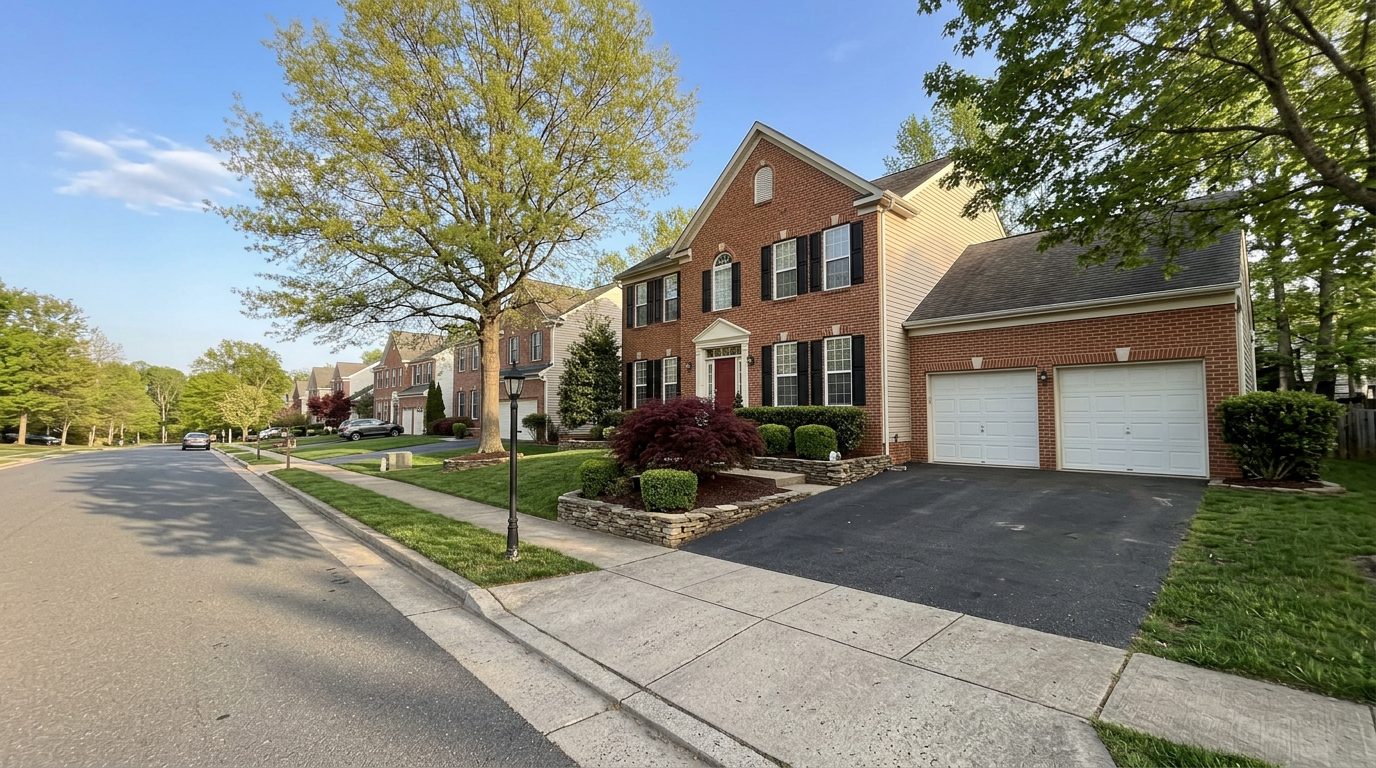
Fairfax County: el precio mediano de las casas subió un 45% desde 2019· Laurel Hill, Lorton, Fairfax County
Cambios de precio: ventas del 1 de enero al 30 de septiembre de 2019 y 2026. Imágenes: recreaciones artísticas de lugares reales.
Publicado el 11 de octubre de 2026Ventas cerradas de Bright MLS, de 2019 a 2026Lectura de unos 10 minutos
Respuesta rápida
La casa independiente mediana de Northern Virginia se vendió en $950,000 de enero a septiembre de 2026, un 41% más que los $675,000 de los mismos meses de 2020 y un 51% más que los $630,000 de 2019. Esa cifra es solo de casas independientes. Las casas adosadas se cuentan aparte: su mediana subió un 40% desde 2020, de $465,000 a $650,000. Todos los condados subieron, del 41% en Arlington al 64% en Loudoun County desde 2019. El dinero barato lo empezó: la tasa hipotecaria a 30 años promedió 3.11% en 2020 y 2.96% en 2021, y no ha estado por debajo del 4% desde marzo de 2022.4 El pago mensual se duplicó con creces, de $2,309 en 2020 a $4,769 en 2026 (capital e intereses de la casa mediana, con 20% de pago inicial). Los precios no han vuelto a bajar porque los dueños con tasas bajas no venden: de enero a septiembre de 2026 se vendieron 39% casas menos que en los mismos meses de 2021, y el 44.7% de las casas todavía se vendió por encima del precio pedido.
Casas y casas adosadas vendidas del 1 de enero al 30 de septiembre de cada año (Bright MLS); tasas hipotecarias de Freddie Mac y la FHFA
191,988 ventas cerradas de casas y casas adosadas del 1 de enero de 2019 al 2 de octubre de 2026 en los condados de Fairfax, Loudoun, Prince William y Arlington y en las ciudades de Alexandria, Fairfax, Falls Church, Manassas y Manassas Park. No incluye condominios. Cada año se cuenta en los mismos meses, del 1 de enero al 30 de septiembre, así que 2026 se compara de forma justa con los años anteriores.
Condado por condado
El precio mediano de las casas en cada condado, contado en los mismos nueve meses de cada año, de enero a septiembre, para que 2026 se pueda comparar con los años anteriores. Loudoun County fue el que más subió en porcentaje. Arlington y la City of Alexandria siguen siendo los más caros.
Precio mediano de las casas por condado
Casas independientes, ventas del 1 de enero al 30 de septiembre de cada año, de 2019 a 2026
Línea punteada: todo Northern Virginia. Fairfax incluye las ciudades de Fairfax y Falls Church; Prince William incluye Manassas y Manassas Park.
| Zona | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | Desde 2019 | Desde 2020 |
|---|---|---|---|---|---|---|---|---|---|---|
| Northern Virginialas nueve jurisdicciones | $630,000 | $675,000 | $760,000 | $825,000 | $834,750 | $900,000 | $927,500 | $950,000 | +51% | +41% |
| Fairfax Countycon Fairfax City y Falls Church | $685,000 | $735,000 | $815,000 | $874,000 | $880,000 | $950,000 | $975,000 | $991,269 | +45% | +35% |
| Loudoun County | $660,000 | $708,198 | $819,950 | $905,000 | $925,000 | $998,231 | $1,059,990 | $1,080,000 | +64% | +52% |
| Prince William Countycon Manassas y Manassas Park | $459,692 | $500,500 | $575,000 | $630,000 | $635,000 | $680,000 | $695,000 | $716,000 | +56% | +43% |
| Arlington | $955,000 | $1,000,000 | $1,081,000 | $1,175,000 | $1,220,000 | $1,290,250 | $1,325,000 | $1,350,000 | +41% | +35% |
| City of Alexandria | $864,000 | $935,000 | $1,005,000 | $1,105,000 | $1,075,000 | $1,164,750 | $1,200,000 | $1,286,000 | +49% | +38% |
Medianas: la venta del medio de cada año; la mitad se vendió por más y la otra mitad por menos. La City of Alexandria tuvo la menor cantidad de ventas de casas, 244 de enero a septiembre de 2026, así que su cifra anual se mueve más; bajó en 2023 y volvió a subir después.
| Precio mediano de las casas adosadas | Casas y casas adosadas vendidas | |||||||
|---|---|---|---|---|---|---|---|---|
| Zona | 2019 | 2020 | 2026 | Desde 2019 | 2019 | 2021 | 2026 | 2026 frente a 2021 |
| Northern Virginia | $433,183 | $465,000 | $650,000 | +50% | 22,106 | 26,059 | 15,874 | -39% |
| Fairfax County | $460,000 | $496,000 | $655,000 | +42% | 10,128 | 11,769 | 7,548 | -36% |
| Loudoun County | $455,000 | $490,000 | $700,000 | +54% | 4,475 | 5,435 | 3,061 | -44% |
| Prince William County | $325,000 | $345,000 | $520,000 | +60% | 5,720 | 6,669 | 3,768 | -43% |
| Arlington | $790,000 | $873,650 | $1,050,000 | +33% | 951 | 1,161 | 848 | -27% |
| City of Alexandria | $697,450 | $720,000 | $915,000 | +31% | 832 | 1,025 | 649 | -37% |
Desde 2020. De los meses de 2020 a los de 2026, el precio mediano de las casas de Loudoun County fue el que más subió, un 52%, de $708,198 a $1,080,000. Le siguieron Prince William County con un 43%, la City of Alexandria con un 38%, y Arlington y Fairfax County con un 35% cada uno.
Casas adosadas. En todo Northern Virginia, el precio mediano de las casas adosadas subió casi tan rápido como el de las casas, de $433,183 en 2019 a $650,000 en 2026, un 50% más. En Fairfax y Arlington, la cifra de casas adosadas de 2026 quedó un poco por debajo de la de 2025, la primera baja de un año a otro en cualquiera de los dos desde 2019.
No es solo que las casas sean más grandes. El precio mediano por pie cuadrado terminado sobre el nivel del suelo, en las casas, subió de $276 en 2019 a $425 en 2026, un 54% más: el mismo espacio cuesta eso de más.
Los años del dinero barato
La encuesta semanal de Freddie Mac sobre tasas fijas a 30 años empezó en 1971. Hasta julio de 2020 nunca había mostrado una tasa por debajo del 3%. Entonces sí: 24 semanas en 2020 y 31 en 2021, y los promedios anuales de 2020 y 2021 son los más bajos de la historia de la encuesta.4
Tasa hipotecaria a 30 años, promedio anual
Freddie Mac, promedio de las tasas semanales de cada año; 2026: las semanas del 8 de enero al 1 de octubre4
Barras oscuras: 2020 y 2021, los promedios anuales más bajos de la historia de la encuesta.
Los hitos
Cuando llegó la pandemia, la Fed bajó su tasa de referencia al mínimo y empezó a comprar valores respaldados por hipotecas, los bonos hechos de préstamos para vivienda. Comprarlos aumenta la demanda de hipotecas, lo que empuja a la baja las tasas hipotecarias. Luego, desde finales de 2021, fue reduciendo las compras.5,6
El objetivo de la tasa de fondos federales se bajó a un rango de 0 a 1/4 por ciento, vigente desde el 16 de marzo, con un plan para comprar al menos $200 mil millones en valores respaldados por hipotecas de agencias y al menos $500 mil millones en valores del Tesoro.5
La Fed dijo que seguiría comprando valores del Tesoro y valores hipotecarios de agencias en las cantidades que hicieran falta para que los mercados siguieran funcionando.5
El ritmo constante de las compras de la Fed de valores respaldados por hipotecas de agencias.6
Las compras mensuales se recortan en $5 mil millones para los valores hipotecarios y $10 mil millones para los valores del Tesoro.5
Las compras netas terminan a principios de marzo de 2022.5
Desde el 1 de junio de 2022, los valores hipotecarios que se iban pagando solo se reemplazaban por encima de un tope de $17.5 mil millones al mes, que subió a $35 mil millones a los tres meses.5
Préstamos de refinanciamiento otorgados en Estados Unidos
Millones de préstamos, según el conteo de registros de préstamos para vivienda de la CFPB7
2021 y 2022 son cifras redondeadas de la CFPB (cerca de 8.3 millones y cerca de 2.2 millones).
Los dueños hicieron la cuenta. Los préstamos de refinanciamiento pasaron de 3.4 millones en 2019 a 8.4 millones en 2020 y cerca de 8.3 millones en 2021: más de 16 millones de refinanciamientos en dos años. Eso cuenta préstamos, no dueños, porque algunos refinanciaron dos veces.7
Un préstamo de tasa fija mantiene su tasa hasta que el dueño vende la casa o vuelve a refinanciar. Millones de dueños tienen hoy tasas cercanas al 3%, y de eso depende el resto de esta historia. Cuando las tasas subieron en 2022, los refinanciamientos bajaron a cerca de 2.2 millones de préstamos.7
Lo que pasó con el pago
Los precios y las tasas subieron juntos. Este es el pago mensual de capital e intereses de la casa mediana de Northern Virginia de cada año, con 20% de pago inicial y un préstamo a tasa fija a 30 años con la tasa promedio de ese año.
Pago mensual, año por año
Capital e intereses del precio mediano de las casas de ese año (ventas del 1 de enero al 30 de septiembre), 20% de pago inicial, tasa fija a 30 años con la tasa promedio del año (debajo de cada año)4
Dos cosas a la vez. De 2020 a 2026, el precio mediano de las casas independientes subió un 41% y la tasa promedio se duplicó con creces, del 3.11% al 6.43%. Si la tasa se hubiera quedado en 3.11%, el pago de 2026 sería de $3,249 al mes. El resto del aumento, $1,520 al mes, se debe a la tasa.
Con la tasa de octubre de 1. Al 7.28%, la tasa de la semana del 1 de octubre de 2026, el mismo préstamo de $760,000 costaría $5,200 al mes.4
Los ingresos no siguieron el ritmo. El ingreso mediano de los hogares subió cerca de un 20% en Fairfax County y un 17% en Loudoun de 2019 a 2024 (Censo).10 En los mismos años completos, el precio mediano de las casas subió un 39% en Fairfax y un 52% en Loudoun.
Solo capital e intereses. El impuesto a la propiedad, el seguro y cualquier cuota de HOA van aparte: la calculadora de poder de compra los suma con sus propios números.
Por qué los precios no se desploman
Un desplome de precios necesita dueños que tengan que vender. Northern Virginia tiene lo contrario: dueños con préstamos al 3% o al 4% que pagarían mucho más por el siguiente. Menos de ellos ponen su casa en venta, se venden menos casas y los compradores siguen compitiendo por las que salen.
En el primer trimestre de 2026, el 22.9% de las hipotecas de Virginia tenía una tasa menor del 3% y el 53.5% una tasa menor del 4%.8 Un préstamo nuevo a 30 años costaba 7.28% en la semana del 1 de octubre de 2026.4 Investigadores de la Federal Housing Finance Agency encontraron que por cada punto porcentual que la tasa del mercado está por encima de la tasa del dueño, la probabilidad de que el dueño venda baja un 18.1%. En todo el país, calculan que este efecto de "quedarse atado" costó cerca de 1.72 millones de ventas de casas del segundo trimestre de 2022 al segundo trimestre de 2024, y dejó los precios cerca de un 7% más altos de lo que habrían estado.9 La pregunta más amplia de un desplome tiene su propio estudio: ¿Se desplomarán los precios de las casas en Northern Virginia?
Casas puestas en venta y casas vendidas
Casas y casas adosadas, del 1 de enero al 30 de septiembre de cada año: listados nuevos ingresados (todos los estados) y ventas cerradas
Listados nuevos ingresadosCasas vendidas
Los listados nuevos cuentan cada listado ingresado, sin importar qué pasó con él, así que una casa retirada y vuelta a poner en venta puede contar dos veces.
Casas vendidas cada año completo
Casas y casas adosadas, del 1 de enero al 31 de diciembre, de 2019 a 2025; la barra rayada es 2026 solo del 1 de enero al 30 de septiembre
Año completo2026, de enero a septiembre
La barra oscura es 2021, el año con más actividad: 33,749 ventas.
Menos casas en venta, menos ventas. De enero a septiembre de 2026 se pusieron en venta 22,110 casas, un 25.8% menos que las 29,792 de los mismos meses de 2019 y 30.3% menos que las 31,742 de 2021. El punto más bajo fue 2023, un 38.0% por debajo de 2019. Los listados nuevos han subido cada año desde entonces, pero no han vuelto al nivel de 2019. Las casas vendidas siguieron el mismo camino: 15,874 de enero a septiembre de 2026, 28% menos que las 22,106 de 2019 y 39% menos que las 26,059 de 2021.
Aun así, los precios subieron. En esos mismos años, el precio mediano de las casas subió un 51%, y subió en cada uno de ellos.
Casas vendidas por más del precio pedido
Proporción de casas independientes que se vendieron por encima de su precio de lista, ventas del 1 de enero al 30 de septiembre de cada año
Con tan pocas casas en venta, las ofertas competitivas nunca pararon. De enero a septiembre de 2026, el 44.7% de las casas de Northern Virginia se vendió por más del precio pedido, frente al 31.4% en los mismos meses de 2019. La proporción llegó a su máximo de 62.1% en 2021 y ha bajado desde entonces, pero sigue siendo mayor que antes del dinero barato.
Las casas también se venden rápido: la casa mediana quedó bajo contrato en 6 días en el mercado en 2026, frente a 11 en 2019. En las casas adosadas, la proporción fue del 41.3% en 2026, casi igual que en 2019 (40.6%).
Qué tan raro fue
Las tasas por debajo del 3% eran algo que pasaba muy de vez en cuando. Llegaron una sola vez en la historia de la encuesta, y hicieron falta una emergencia de pandemia y la compra de bonos de la Fed para traerlas.
Encuesta semanal de Freddie Mac, de abril de 1971 a octubre de 2026
Cada semana de la encuesta está en esta línea, del 2 de abril de 1971 al 1 de octubre de 2026. La franja roja va del 16 de julio de 2020, la primera semana por debajo del 3%, al 10 de noviembre de 2021, la última. La marca dorada es el 21 de noviembre de 2012, la semana más baja antes de 2020, al 3.31%.4
Lo que muestra el registro. En los 49 años de la encuesta de Freddie Mac antes de julio de 2020, la tasa a 30 años nunca bajó del 3%; la semana más baja fue 3.31% en noviembre de 2012. La tasa bajó del 3% solo después de que la Fed recortara su tasa de referencia a un rango de 0 a 1/4 por ciento y se comprometiera a comprar al menos $200 mil millones en bonos hipotecarios, y luego todo lo que hiciera falta. Se quedó ahí 55 semanas, la última en noviembre de 2021.4,5
Lo que no muestra. Si las tasas volverán ahí, o cuándo. Nadie puede prometerlo, y esta página no lo intenta. Lo que el registro sí muestra es lo raras que fueron esas semanas, y por qué tantos dueños se aferran a los préstamos que consiguieron entonces.
Lo que significa ahora
Si usted compra
Si usted vende
Cómo se hizo
Cada año se cuenta del 1 de enero al 30 de septiembre, así que 2026, con ventas hasta principios de octubre, se compara de forma justa con los años anteriores.
Preguntas
El precio mediano de las casas independientes subió un 41%, de $675,000 a $950,000, comparando las ventas de enero a septiembre de 2020 con los mismos meses de 2026. Desde 2019 subió un 51%. El precio mediano de las casas adosadas subió casi lo mismo desde 2020, un 40%, de $465,000 a $650,000.
Porque pocos dueños tienen que vender, y menos deciden hacerlo. En el primer trimestre de 2026, el 53.5% de las hipotecas de Virginia tenía una tasa menor del 4%, mientras que un préstamo nuevo a 30 años costaba 7.28% en la semana del 1 de octubre de 2026. Así que salen menos casas a la venta: se ingresaron 22,110 listados nuevos de enero a septiembre de 2026, frente a 29,792 en los mismos meses de 2019. Los compradores todavía compiten por ellas: el 44.7% de las casas se vendió por más del precio pedido en esos meses de 2026.
Nadie puede prometerlo. En la encuesta semanal de Freddie Mac, que empieza en 1971, la tasa a 30 años estuvo por debajo del 3% durante 55 semanas, todas en 2020 y 2021, durante una emergencia de pandemia en la que la Fed mantuvo su tasa de referencia en un rango de 0 a 1/4 por ciento y compró bonos hipotecarios. La tasa no ha estado por debajo del 4% desde la semana del 10 de marzo de 2022, y era del 7.28% en la semana del 1 de octubre de 2026.
Loudoun County. Su precio mediano de las casas subió un 52%, de $708,198 a $1,080,000, comparando las ventas de enero a septiembre de 2020 y 2026. Le siguieron Prince William County con un 43%, la City of Alexandria con un 38%, y Arlington y Fairfax County con un 35% cada uno. Medido desde 2019, Loudoun County también fue el que más subió, un 64%.
Cerca del doble. Con 20% de pago inicial y un préstamo a tasa fija a 30 años, el capital y los intereses sumaban $2,309 al mes en 2020, por una casa mediana de $675,000 con la tasa promedio de 3.11% de ese año. En 2026 son $4,769 al mes, por una casa mediana de $950,000 al 6.43%. Los impuestos y el seguro van aparte.
Sí. De enero a septiembre de 2026 se pusieron en venta en Bright MLS 22,110 casas y casas adosadas, un 25.8% menos que en los mismos meses de 2019 (29,792). El punto más bajo fue 2023, con 18,472. Las casas vendidas también bajaron: 15,874 en esos meses de 2026, frente a 22,106 en 2019.
Su siguiente paso
Cuénteme de su calle o de la casa que quiere. Respondo en inglés o en árabe, con números reales, sin discurso de venta.
Siga explorando
Cada pueblo comparado.
Abrir la guía Guía de condadosCada pueblo comparado.
Abrir la guía Guía de condadosCada pueblo comparado.
Abrir la guía Guía de condadosPrecios por código postal y estación de Metro.
Abrir la guía Guía de la ciudadOld Town, Del Ray y el resto.
Abrir la guía ImpuestosLa tasa, la factura promedio y las fechas de pago.
Ver el impuesto