Un abanico de sobres cerrados junto a hortensias blancas sobre una isla de cocina de mármol, con árboles de otoño y casas de ladrillo por las ventanas
Pregúntele a Ahmed

¿Por qué no bajan los precios de las casas cuando los compradores no pueden pagarlos?Pregúntele a Ahmed, pregunta 3: responde un REALTOR® de Northern Virginia

Preguntas reales de compradores y vendedores reales, respondidas con claridad en inglés y árabe. Sin nombres, sin discurso de ventas.

Casas coloniales de ladrillo a principios de primavera· Crosspointe Drive, Fairfax Station

Ilustraciones artísticas de lugares reales de Northern Virginia.

Pruébelo: cada vendedor tiene un límite

Mueva lo que pueden pagar los compradores. Vea quién vende.

Diez dueños, cada uno con el precio más bajo que aceptaría. Son números de ejemplo, no datos. Una casa se vende solo cuando los compradores llegan al límite de su dueño.

  • $720KSe quedaVende
  • $745KSe quedaVenta
  • $770KSe quedaVenta
  • $790KSe quedaVenta
  • $805KSe quedaVenta
  • $820KSe quedaVenta
  • $840KSe quedaVenta
  • $860KSe quedaVenta
  • $885KSe quedaVenta
  • $910KSe quedaVenta

Se venden 3 de 10 casas. El resto de los dueños se queda, así que cuando los compradores pueden pagar menos, se venden menos casas; los precios no tienen que bajar.Los dueños que tienen que vender aceptan menos de lo que aceptarían sus vecinos, y esas ventas más bajas empujan los precios hacia abajo. Eso pasó aquí de 2006 a 2009.

Actualizado el 1 de noviembre de 2026Pregunta 3 de una columna semanal; ventas de Bright MLS, de enero a septiembre de 2019 a 2026Lectura de unos 5 minutos

Pregúntele a Ahmed · Pregunta 3

“¿Por qué no bajan los precios de las casas cuando los compradores no pueden pagarlos?”

La respuesta corta de Ahmed: porque un precio necesita un vendedor que lo acepte. Muchos dueños aquí tienen tasas hipotecarias bajas y ninguna razón para vender con pérdida, así que cuando los compradores se retiran, se venden menos casas en su lugar. A largo plazo, que los precios suban ha sido lo normal aquí, aunque ya bajaron antes. Lea la respuesta completa o vea las ventas.

Esta pregunta, en números

Ventas de Northern Virginia de Bright MLS, de enero a septiembre de cada año; cifras hipotecarias de FHFA

−39%Ventas cerradas de casas unifamiliares y casas adosadas, de 2021 a 2026: bajaron de 26,059 a 15,8741
+25%El precio de venta mediano en los mismos años: subió de $659,800 a $825,0001
53.5%Hipotecas en Virginia con una tasa menor de 4%, primer trimestre de 20262
51,730Ventas de casas que perdió el área metropolitana de Washington por el efecto de bloqueo de tasas (lock-in), de mediados de 2022 a mediados de 2024 (estimación de FHFA)3

Las ventas y medianas cuentan casas unifamiliares y casas adosadas en propiedad plena (fee simple) en los condados de Fairfax, Loudoun, Prince William y Arlington y las ciudades de Alexandria, Fairfax, Falls Church, Manassas y Manassas Park; los condominios quedan fuera.

Pregunta 3 · 20 de octubre de 2026

“¿Por qué no bajan los precios de las casas cuando los compradores no pueden pagarlos?”

Una pregunta que Ahmed escucha de los compradores. Su respuesta, de sus propios mensajes, con pocas ediciones.

La gente espera que una casa sea accesible cuando la compra, y venderla al precio más alto cuando la vende. ¿No es una especie de ironía? Es la misma persona, en dos momentos distintos.

Piénselo como una inversión. Si alguien compró una casa en 2021, ¿esperaría venderla al mismo precio tres o cuatro años después? No. A largo plazo, que los precios suban ha sido lo normal aquí; lo que cambia es el ritmo.

La gente cree que el problema es la accesibilidad. Yo no lo creo. Es oferta y demanda. Si más vendedores estuvieran dispuestos a vender con pérdida y seguir adelante, los precios bajarían. Pero si la mayoría de los vendedores tiene una tasa de interés baja y ninguna razón para vender con pérdida, ¿por qué lo harían?

La mayoría de los vendedores no vende con pérdida a menos que tenga que hacerlo. Cada vendedor tiene un límite.

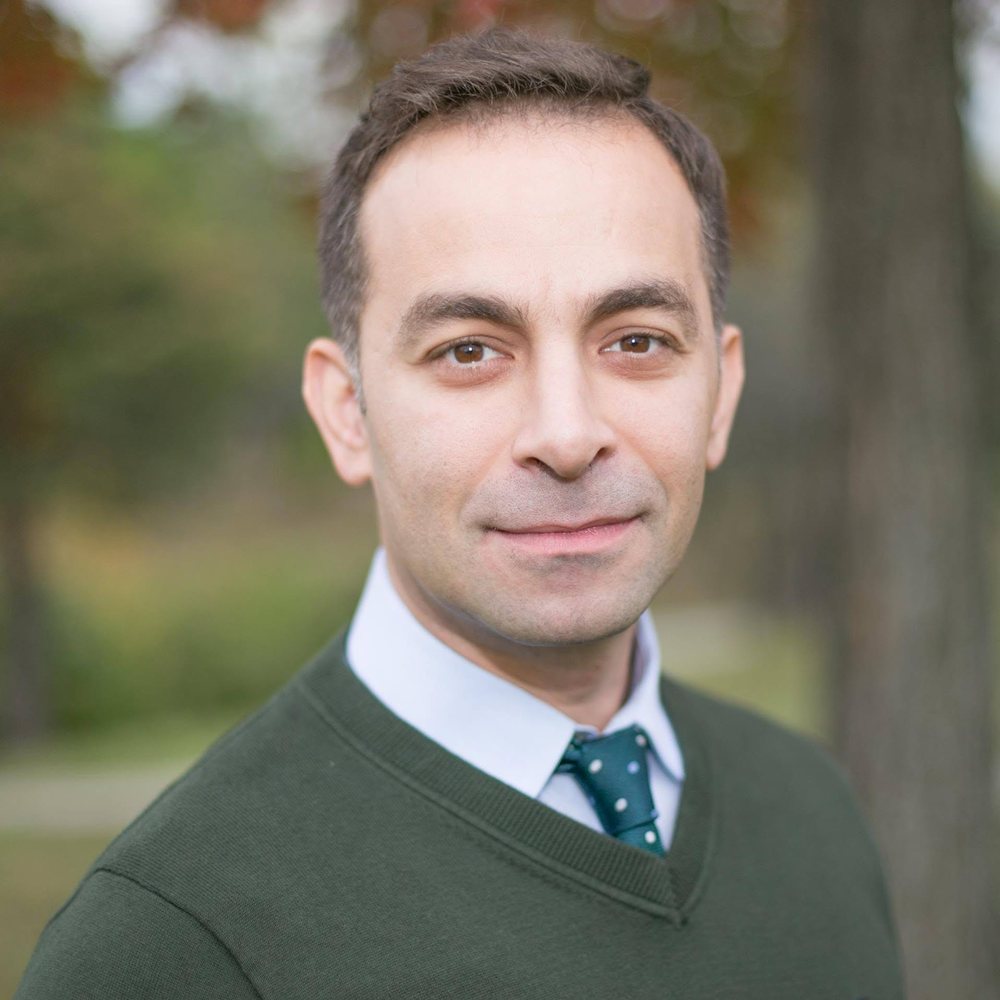
Ahmed Makkiyah, REALTOR®
La expectativa

Lo que muestran los datos

“Cuando compro, los precios deberían ser accesibles.”

El precio de venta mediano fue $825,000 en 2026, frente a $659,800 en 2021, aunque se vendieron 39% menos casas.1

“Cuando vendo, debería sacar el precio más alto.”

43.5% de las ventas de 2026 cerraron por encima del precio pedido, frente a 63.3% en 2021. El precio más alto llega con menos frecuencia que antes.1

“Si los compradores no pueden pagarlo, los precios tienen que bajar.”

De 2021 a 2023, las ventas bajaron 42% y el precio mediano subió 11%. Se vendieron menos casas, a precios más altos.1

“Aquí los precios solo suben.”

No siempre. El índice de precios de Prince William County bajó cerca de 40% de 2006 a 2009.7 Vea cuándo bajaron los precios

Northern Virginia, 2019 a 2026

Las ventas bajaron más de un tercio. El precio mediano igual subió.

De 2021 a 2026, las ventas cerradas de casas unifamiliares y casas adosadas bajaron de 26,059 a 15,874, de enero a septiembre de cada año. El precio de venta mediano subió de $659,800 a $825,000.

Las ventas cerradas llegaron a su máximo de 26,059 en 2021 y bajaron a 15,192 en 2023; fueron 15,874 en 2026. El precio de venta mediano subió cada año, de $549,000 en 2019 a $825,000 en 2026.Las tasas saltaron010,00020,00030,00022,106201922,238202026,059202120,356202215,192202315,128202415,402202515,8742026Precio de venta mediano, mismas viviendas y meses$549K$588.7K$659.8K$715K$735K$795K$815K$825K
Ventas cerradas, del 1 de enero al 30 de septiembrePrecio de venta mediano, mismos meses
−30%

Anuncios nuevos, de 2021 a 2026: bajaron de 31,742 a 22,110. 2026 sigue 26% por debajo de 2019 (29,792).1

43.5%

Porcentaje de ventas de 2026 que cerraron por encima del precio pedido, frente a 63.3% en 2021. Los compradores compiten menos, y aun así el precio mediano no ha bajado.1

7 días

La vivienda mediana quedó bajo contrato en 7 días en 2026, frente a 5 en 2021 y 9 en 2019.1

Esto muestra lo que pasó, no por qué. Una mediana es la venta del medio, no el cambio de valor de una vivienda en particular: puede subir cuando se venden más viviendas caras, aunque ninguna haya ganado valor. Los condominios quedan fuera de estas cifras de Bright MLS.1

Lo que muestra la investigación

Por qué los dueños pueden esperar en vez de bajar el precio.

Estos son hallazgos publicados que encajan con la respuesta de Ahmed. La mayoría son estudios nacionales o metropolitanos, no mediciones solo de Northern Virginia.

53.5%menos de 4%

Hipotecas de Virginia por tasa de interés, principios de 2026

  • 22.9%menos de 3%
  • 30.6%3% a poco menos de 4%
  • 46.5%4% o más

Porcentaje de hipotecas por número de préstamos, primer trimestre de 2026. Los porcentajes del medio y del final son nuestra cuenta a partir de los publicados 22.9% y 53.5%.2

53.5%

Las tasas bajas mantienen a los dueños en su casa

Ese es el porcentaje de hipotecas de Virginia con una tasa menor de 4% a principios de 2026; 22.9% estaban por debajo de 3%.2 Investigadores federales encontraron que cada punto que la tasa del mercado está por encima de la tasa propia del dueño hace una venta 18.1% menos probable.3

51,730

Menos ventas, no precios más bajos

Esas son las ventas que perdió el área metropolitana de Washington por el bloqueo de tasas de mediados de 2022 a mediados de 2024, la tercera mayor cifra de todas las áreas metropolitanas de EE. UU. A nivel nacional, FHFA estima que la oferta que faltó subió los precios cerca de 7%, más de lo que las tasas más altas los bajaron (cerca de 5.6%).3

25–35%

Los dueños que enfrentan una pérdida piden más

Los vendedores que perderían dinero piden más. Un estudio conocido encontró que fijaron sus precios más altos en un cuarto a un tercio de su pérdida, y tardaron más en vender. Si un dueño perdería $40,000, son unos $10,000 a $14,000 más en el precio pedido.4

2.5

Meses de inventario, todavía escasos

Los anuncios activos de todos los tipos de vivienda, condominios incluidos, en los condados de Fairfax y Arlington y las ciudades y pueblos cercanos subieron 30.7% de septiembre de 2025 a septiembre de 2026, y aun así su precio de venta mediano subió 4.2%. NVAR considera equilibrado de 5 a 6 meses. Los anuncios de casas unifamiliares subieron solo 5.7%.5

45%

Lo que se construye

De las 50,726 viviendas con permiso en las nueve jurisdicciones de 2020 a 2025, 45% estaban en edificios de una unidad (casas unifamiliares y casas adosadas). Casi todo el resto, 55%, estaba en edificios de 5 o más.6

Viviendas necesarias frente a viviendas construidas

Northern Virginia está unas 8,820 viviendas por detrás de su meta de construcción.

Los 9 lugaresLos años contados varían por lugar, de 2019 a 2025

8,820 viviendas por detrás de la meta

Construyó el 88% de las viviendas que pedía su meta.

Meta: 76,583 viviendas

Construidas: 67,763 viviendas

Solo en 2025: 10,577 construidas de 11,741 necesarias ese año (90%).

Solo Prince William y Alexandria adoptaron la meta regional como propia.

Toque un lugar

Por detrás de la metaPor delante de la meta

En septiembre de 2019 los gobiernos locales de la región, a través del Metropolitan Washington Council of Governments, fijaron una meta de al menos 320,000 viviendas nuevas en el área de Washington de 2020 a 2030, unas 75,000 más de las que se esperaba construir. Un registro que llevan los constructores de vivienda sin fines de lucro de la región reparte esa meta por lugar y cuenta las viviendas agregadas. Juntos, los nueve lugares de Northern Virginia construyeron 67,763 de las 76,583 viviendas que pedía su meta hasta ahora (88%).9 Eso encaja con la respuesta de Ahmed: con menos viviendas nuevas de las que planeó la región, los compradores siguen compitiendo por las que ya existen.

10,162

Viviendas por las que Fairfax County está detrás de su parte, de 2019 a 2025, la brecha más grande de Northern Virginia. Construyó 82% de su parte de 2025.9

90%

De las viviendas necesarias solo en 2025 que se construyeron en los nueve lugares: 10,577 de 11,741 para el año.9

4 a 5 millones

Viviendas que le faltan a todo EE. UU., según la mayoría de los estudios nacionales (Freddie Mac 3.7 millones, Zillow 4.7 millones, Brookings 4.9 millones). El extremo alto es el de McKinsey, 8.2 millones.10

Una meta es un objetivo, no un conteo de viviendas que faltan, y no dice qué número mantendría estables los precios. “Construidas” es el conteo del registro de viviendas agregadas (al menos esa cantidad), no permisos de construcción. Los años contados varían: desde 2019 en la mayoría de los lugares, 2020 en City of Fairfax, 2021 en Prince William y Manassas, y 2025 solo en Manassas Park. Estos conteos incluyen apartamentos y condominios.9

Cada vendedor tiene un límite

Los precios aquí ya bajaron antes, cuando muchos dueños tuvieron que vender.

De 2006 a 2009, los índices de precios de vivienda bajaron en todo Northern Virginia. Esa caída vino con una ola de ejecuciones hipotecarias, y un estudio de Massachusetts encontró que las casas embargadas se vendieron por cerca de 27% menos en promedio.8 Si los dueños de hoy podrían verse obligados a vender es la pregunta que analiza el estudio sobre una caída.

−40%

Índice de precios de Prince William County, de 2006 a 2009. No volvió a pasar su nivel de 2006 hasta 2022.7

−28%

Índice de precios de Loudoun County, de 2006 a 2011.7

−20%

Índice de precios de Fairfax County, de 2006 a 2009.7

Índice de precios de vivienda de todas las transacciones de la Federal Housing Finance Agency, anual, del año máximo al año más bajo. Un índice sigue las mismas viviendas en el tiempo, así que no es lo mismo que un precio de venta mediano.7

Con claridad

Lo que muestran los datos, y lo que no pueden probar.

Lo que muestran los datos

  • De 2021 a 2026, bajaron las ventas y los anuncios nuevos, y subió el precio de venta mediano.1
  • A principios de 2026, más de la mitad de las hipotecas de Virginia tenían una tasa menor de 4%.2
  • La investigación federal estima que el bloqueo de tasas redujo las ventas y, en balance, subió los precios a nivel nacional.3
  • Los precios aquí bajaron de 2006 a 2009, con muchas ventas forzadas.7

No comprobado aquí

  • Que los precios altos por sí mismos causaran menos ventas. Las tasas, los empleos, quién compra y cuántas viviendas hay en venta se movieron al mismo tiempo.
  • Cuánto de la estimación nacional del bloqueo de tasas aplica solo a Northern Virginia.
  • Cuántas viviendas mantendrían estables los precios. No existe un número oficial; la meta regional de al menos 320,000 viviendas nuevas de 2020 a 2030 cubre toda el área de Washington.6
  • Lo que harán los precios después. Nada en esta página es un pronóstico.

Preguntas

Lo que pregunta la gente sobre precios que no bajan.

¿Por qué no bajan los precios de las casas cuando los compradores no pueden pagarlos?

La respuesta de Ahmed: un precio necesita un vendedor que lo acepte. Muchos dueños en Northern Virginia tienen tasas hipotecarias bajas y ninguna razón para vender con pérdida, así que cuando los compradores se retiran, se venden menos casas en su lugar. De 2021 a 2026 (enero a septiembre), las ventas cerradas de casas unifamiliares y casas adosadas bajaron de 26,059 a 15,874 mientras el precio de venta mediano subió de $659,800 a $825,000 (Bright MLS). Eso muestra lo que pasó, no por qué; los precios aquí ya bajaron antes.

¿Bajaron las ventas de casas en Northern Virginia después de que subieran las tasas hipotecarias?

Sí. Las ventas cerradas de casas unifamiliares y casas adosadas de enero a septiembre bajaron de 26,059 en 2021 a 15,192 en 2023, una baja de 42%, y fueron 15,874 en 2026. Los anuncios nuevos bajaron de 31,742 en 2021 a 18,472 en 2023 y fueron 22,110 en 2026 (Bright MLS, nueve jurisdicciones de Northern Virginia, sin condominios).

¿Qué es el bloqueo de tasas hipotecarias (lock-in)?

Los dueños con una tasa hipotecaria muy por debajo de la de hoy tienen menos probabilidad de vender, porque una casa nueva significaría una tasa nueva y más alta. Investigadores de FHFA encontraron que cada punto porcentual que la tasa del mercado está por encima de la del dueño hace una venta 18.1% menos probable. En Virginia, 53.5% de las hipotecas tenían una tasa menor de 4% en el primer trimestre de 2026 (FHFA National Mortgage Database).

¿Alguna vez han bajado los precios de las casas en Northern Virginia?

Sí. De 2006 a 2009, el índice de precios de vivienda de FHFA bajó cerca de 40% en Prince William County y cerca de 20% en Fairfax County; el de Loudoun County bajó cerca de 28% de 2006 a 2011. El índice de Prince William no volvió a pasar su nivel de 2006 hasta 2022. Esa caída vino con una ola de ejecuciones hipotecarias.

¿Cuántas viviendas necesita Northern Virginia para que los precios se mantengan estables?

No existe un número oficial. El Metropolitan Washington Council of Governments fijó en 2019 una meta de al menos 320,000 viviendas nuevas en toda la región de Washington de 2020 a 2030, pero no dice qué número mantendría estables los precios. De 2020 a 2025, las nueve jurisdicciones de Northern Virginia dieron permiso a 50,726 viviendas, 45% de ellas casas unifamiliares y casas adosadas (U.S. Census Bureau). Repartidas por lugar, las nueve jurisdicciones de Northern Virginia construyeron 67,763 de las 76,583 viviendas que pedía su parte hasta ahora (88%), unas 8,820 menos; Fairfax County está unas 10,162 por detrás (Housing Indicator Tool, datos de 2025).

¿A EE. UU. le faltan viviendas?

La mayoría de los estudios nacionales dicen que a EE. UU. le faltan unos 4 a 5 millones de viviendas: Freddie Mac 3.7 millones, Zillow 4.7 millones y Brookings 4.9 millones (Congressional Research Service, 15 de diciembre de 2025). Las estimaciones van de unos 2 millones (Moody’s) a 8.2 millones (McKinsey, octubre de 2025), sobre todo porque cada estudio elige un porcentaje distinto de viviendas vacías para un mercado sano.

Más respuestas: todas las preguntas de Pregúntele a Ahmed.

Su pregunta

Envíeme su pregunta. Podría ser la respuesta de la próxima semana.

Pregunte sobre comprar, vender, alquilar o un pueblo. Respondo en inglés o en árabe, y nunca publico su nombre.

Siga explorando

Más sobre hacia dónde van los precios, y por qué.

Pruebe una herramienta gratuita

Vea las 38 herramientas gratuitas →
Ver las 38 herramientas gratuitas

Siga leyendo

Ahmed Makkiyah, Northern Virginia REALTOR

Ahmed Makkiyah

REALTOR®, Douglas Realty of Virginia

Inglés y árabe

Hable directamente conmigo, no con un centro de llamadas.

Reservar llamadaSobre Ahmed