대리석 주방 아일랜드 위 흰 수국 옆에 부채꼴로 펼쳐진 봉인된 봉투들, 창밖으로 보이는 가을 나무와 벽돌집
Ahmed에게 묻기

구매자가 감당하지 못하는데 집값은 왜 내리지 않을까?Ahmed에게 묻기, 질문 3: Northern Virginia REALTOR®의 답

실제 구매자와 매도인의 실제 질문에 영어와 아랍어로 쉽게 답합니다. 이름도, 영업 문구도 없습니다.

이른 봄의 벽돌 콜로니얼 주택· Crosspointe Drive, Fairfax Station

Northern Virginia 실제 장소를 그린 일러스트입니다.

해 보기: 매도인마다 한계선이 있습니다

구매자가 낼 수 있는 금액을 움직여 보세요. 누가 파는지 보세요.

집주인 10명, 각자 받아들일 최저 가격이 있습니다. 데이터가 아니라 예시 숫자입니다. 구매자가 집주인의 한계선에 닿아야만 집이 팔립니다.

  • $720K보유매도
  • $745K보유매도
  • $770K보유매도
  • $790K보유매도
  • $805K보유매도
  • $820K보유매도
  • $840K보유매도
  • $860K보유매도
  • $885K보유매도
  • $910K보유매도

10채 중 3채가 팔립니다. 나머지 집주인은 그대로 있으니, 구매자가 낼 수 있는 돈이 줄면 팔리는 집이 줄어들 뿐 가격이 꼭 내리지는 않습니다.꼭 팔아야 하는 집주인은 이웃보다 싸게 받고, 그 낮은 거래가 가격을 끌어내립니다. 이 지역에서 2006~2009년에 일어난 일입니다.

최종 업데이트 2026년 11월 1일주간 칼럼 질문 3; Bright MLS 거래, 2019~2026년 1~9월약 5분 분량

Ahmed에게 묻기 · 질문 3

“구매자가 감당하지 못하는데 집값은 왜 내리지 않을까요?”

Ahmed의 짧은 답: 가격에는 그 가격에 동의하는 매도인이 필요하기 때문입니다. 이 지역 집주인 다수는 모기지 금리가 낮고 손해 보고 팔 이유가 없어서, 구매자가 물러나면 가격 대신 거래가 줄어듭니다. 길게 보면 이 지역에서는 가격 상승이 보통이었지만, 내린 적도 있습니다. 전체 답 읽기 또는 거래 보기.

이 질문을 숫자로

Bright MLS Northern Virginia 거래, 매년 1~9월; 모기지 수치는 FHFA

−39%단독주택과 타운하우스 거래 완료, 2021~2026년: 26,059에서 15,874로 감소1
+25%같은 기간 매매가 중앙값: $659,800에서 $825,000로 상승1
53.5%금리 4% 미만인 버지니아 모기지, 2026년 1분기2
51,730금리 고착(lock-in)으로 워싱턴 대도시권이 잃은 주택 거래, 2022년 중반~2024년 중반(FHFA 추정)3

거래와 중앙값은 Fairfax, Loudoun, Prince William, Arlington 카운티와 Alexandria, Fairfax, Falls Church, Manassas, Manassas Park시의 단독주택과 fee-simple 타운하우스 기준이며, 콘도는 제외했습니다.

질문 3 · 2026년 10월 20일

“구매자가 감당하지 못하는데 집값은 왜 내리지 않을까요?”

Ahmed가 구매자에게서 듣는 질문. 본인 메시지에서 가져와 조금만 다듬은 답입니다.

사람들은 살 때는 집이 저렴하기를, 팔 때는 최고가에 팔기를 기대합니다. 아이러니하지 않나요? 같은 사람이 다른 두 시점에 있을 뿐입니다.

투자처럼 생각해 보세요. 2021년에 집을 산 사람이 3~4년 뒤 같은 가격에 팔기를 기대할까요? 아니죠. 길게 보면 이 지역에서는 가격 상승이 보통이었고, 바뀌는 것은 속도입니다.

사람들은 감당 능력이 문제라고 생각합니다. 저는 아니라고 봅니다. 수요와 공급입니다. 손해를 보고라도 팔고 떠날 매도인이 더 많다면 가격은 내려갈 겁니다. 하지만 대부분의 매도인이 금리가 낮고 손해 보고 팔 이유가 없다면, 왜 그러겠습니까?

대부분의 매도인은 어쩔 수 없을 때가 아니면 손해 보고 팔지 않습니다. 매도인마다 한계선이 있습니다.

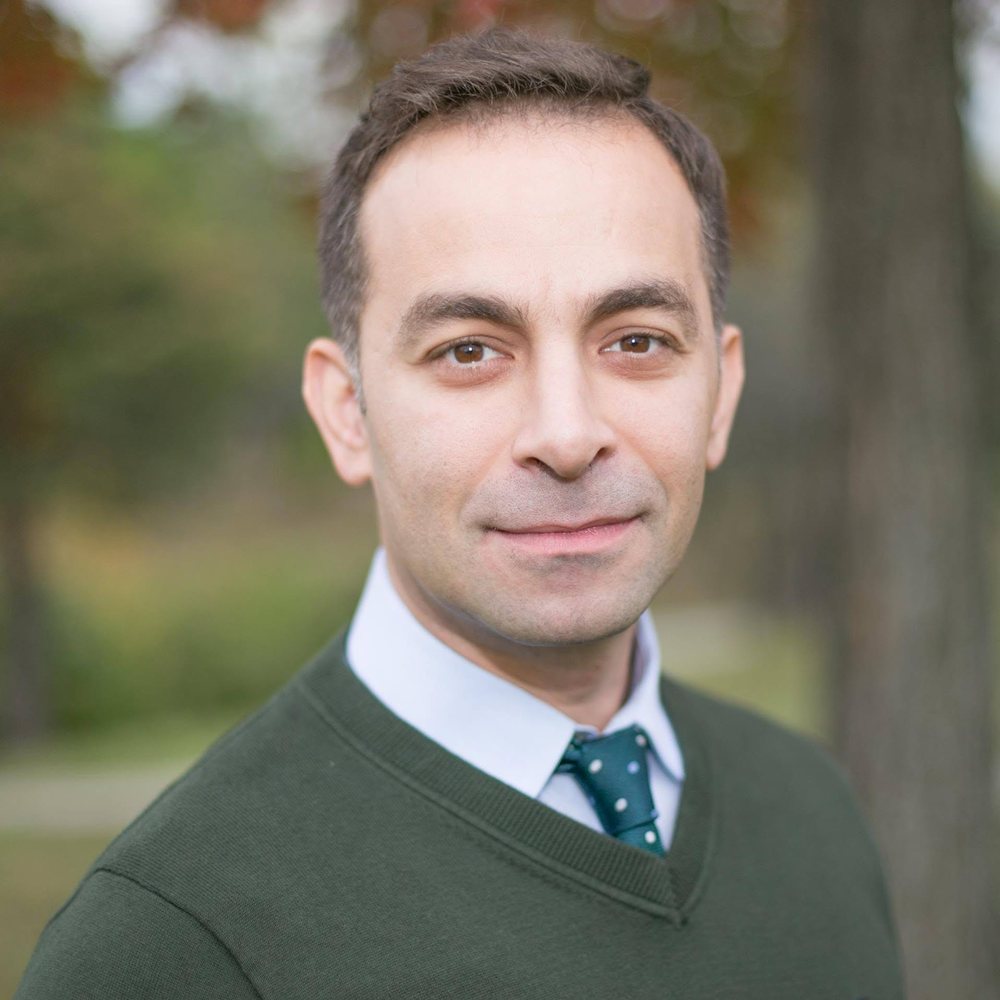
Ahmed Makkiyah, REALTOR®
기대

데이터가 보여 주는 것

“살 때는 가격이 감당할 만해야 한다.”

팔린 집이 39% 줄었는데도 매매가 중앙값은 2021년 $659,800에서 2026년 $825,000로 올랐습니다.1

“팔 때는 최고가를 받아야 한다.”

2026년 거래의 43.5%가 호가보다 높게 마감되어 2021년 63.3%보다 줄었습니다. 최고가는 예전보다 드물어졌습니다.1

“구매자가 감당하지 못하면 가격은 내려야 한다.”

2021년부터 2023년까지 거래는 42% 줄고 중앙값은 11% 올랐습니다. 더 적은 집이 더 높은 가격에 팔렸습니다.1

“이 지역 가격은 오르기만 한다.”

항상 그렇지는 않습니다. Prince William County 가격 지수는 2006년부터 2009년까지 약 40% 내렸습니다.7 가격이 내린 때 보기

Northern Virginia, 2019~2026년

거래는 3분의 1 넘게 줄었지만 중앙값은 올랐습니다.

2021년부터 2026년까지 매년 1~9월 단독주택과 타운하우스 거래 완료는 26,059에서 15,874로 줄었습니다. 매매가 중앙값은 $659,800에서 $825,000로 올랐습니다.

거래 완료는 2021년 26,059로 정점을 찍고 2023년 15,192로 줄었으며, 2026년에는 15,874였습니다. 매매가 중앙값은 2019년 $549,000에서 2026년 $825,000로 해마다 올랐습니다.금리 급등010,00020,00030,00022,106201922,238202026,059202120,356202215,192202315,128202415,402202515,8742026매매가 중앙값, 같은 주택과 기간$549K$588.7K$659.8K$715K$735K$795K$815K$825K
거래 완료, 1월 1일~9월 30일매매가 중앙값, 같은 기간
−30%

신규 매물, 2021~2026년: 31,742에서 22,110로 감소. 2026년은 아직 2019년(29,792)보다 26% 적습니다.1

43.5%

2026년 거래 중 호가보다 높게 마감된 비율, 2021년 63.3%에서 감소. 구매자 경쟁은 줄었지만 중앙값은 내리지 않았습니다.1

7일

2026년 중앙값 주택은 7일 만에 계약되었습니다. 2021년은 5, 2019년은 9였습니다.1

무슨 일이 있었는지를 보여 줄 뿐 이유는 아닙니다. 중앙값은 가운데 거래이지 특정 집의 가치 변화가 아닙니다. 어느 집도 오르지 않아도 비싼 집이 더 많이 팔리면 오를 수 있습니다. 이 Bright MLS 수치에서 콘도는 제외했습니다.1

연구가 보여 주는 것

집주인이 가격을 내리는 대신 기다릴 수 있는 이유.

Ahmed의 답과 맞는 공개 연구 결과입니다. 대부분 전국이나 대도시권 연구이며 Northern Virginia만 측정한 것은 아닙니다.

53.5%4% 미만

금리별 버지니아 모기지, 2026년 초

  • 22.9%3% 미만
  • 30.6%3%~4% 미만
  • 46.5%4% 이상

대출 건수 기준 모기지 비율, 2026년 1분기. 가운데와 마지막 비율은 공개된 22.9%와 53.5%로 우리가 계산한 값입니다.2

53.5%

낮은 금리가 집주인을 붙잡습니다

2026년 초 금리 4% 미만인 버지니아 모기지 비율입니다. 22.9%는 3% 미만이었습니다.2 연방 연구진은 시장 금리가 집주인의 금리보다 1%포인트 높을 때마다 매도 가능성이 18.1% 낮아진다는 것을 발견했습니다.3

51,730

가격 하락이 아니라 거래 감소

2022년 중반부터 2024년 중반까지 금리 고착으로 워싱턴 대도시권이 잃은 거래 수로, 미국 대도시권 중 세 번째로 많습니다. 전국적으로 FHFA는 부족한 공급이 가격을 약 7% 올렸고, 이는 금리 상승이 끌어내린 폭(약 5.6%)보다 크다고 추정합니다.3

25–35%

손해를 보게 될 집주인은 더 높게 부릅니다

손해를 보게 될 매도인은 더 높게 부릅니다. 잘 알려진 연구에 따르면 이들은 손실의 4분의 1에서 3분의 1만큼 가격을 높게 정했고, 팔리는 데 더 오래 걸렸습니다. 손실이 $40,000라면 호가가 약 $10,000~$14,000 높아지는 셈입니다.4

2.5

재고 개월 수, 여전히 빠듯함

Fairfax와 Arlington 카운티와 인근 시·타운의 모든 주택 유형(콘도 포함) 활성 매물은 2025년 9월부터 2026년 9월까지 30.7% 늘었지만, 매매가 중앙값은 4.2% 올랐습니다. NVAR는 5~6개월을 균형 시장으로 봅니다. 단독주택 매물은 5.7%만 늘었습니다.5

45%

무엇이 지어지나

2020~2025년 9개 관할 구역에서 허가된 주택 50,726채 중 45%채가 1세대 건물(단독주택과 타운하우스)이었습니다. 나머지 거의 전부인 55%채는 5세대 이상 건물이었습니다.6

필요한 주택 대 지어진 주택

Northern Virginia는 건설 목표보다 약 8,820채 뒤처져 있습니다.

9곳 전체집계 연도는 곳마다 다름, 2019~2025년

목표보다 8,820채 부족

목표의 88%를 지었습니다.

목표: 76,583채

지은 수: 67,763채

2025년 한 해: 필요한 11,741채 중 10,577채 건설(90%).

지역 목표를 자기 목표로 채택한 곳은 Prince William과 Alexandria뿐입니다.

지역을 누르세요

목표 미달목표 초과

2019년 9월 이 지역 지방 정부들은 Metropolitan Washington Council of Governments를 통해 2020~2030년 워싱턴 지역에 새 주택을 최소 320,000채 짓는다는 목표를 세웠습니다. 원래 예상보다 약 75,000채 많은 숫자입니다. 지역 비영리 주택 건설 단체가 운영하는 추적 도구가 그 목표를 지역별로 나누고 추가된 주택을 셉니다. Northern Virginia 9곳은 지금까지 목표 76,583채 중 67,763채를 지었습니다(88%).9 Ahmed의 답과 맞습니다: 지역 계획보다 새 집이 적으니 구매자들은 이미 있는 집을 두고 계속 경쟁합니다.

10,162

2019~2025년 Fairfax County가 자기 몫보다 부족한 주택 수로, Northern Virginia에서 가장 큰 격차입니다. 몫 2025채 중 82%채를 지었습니다.9

90%

2025년 한 해 필요한 주택 중 9곳에서 지어진 수: 그해 11,741채 중 10,577채.9

4~5백만 채

대부분의 전국 연구가 말하는 미국 전체 주택 부족분(Freddie Mac 3.7백만 채, Zillow 4.7백만 채, Brookings 4.9백만 채). 가장 높은 추정은 McKinsey의 8.2백만 채입니다.10

목표는 목표일 뿐 부족한 주택 수가 아니며, 가격을 안정시킬 숫자를 말해 주지 않습니다. “지은 수”는 추적 도구가 센 추가 주택 수(최소 이만큼)이지 건축 허가 수가 아닙니다. 집계 연도는 다릅니다: 대부분 2019년부터, City of Fairfax는 2020년, Prince William과 Manassas는 2021년, Manassas Park는 2025년만. 아파트와 콘도를 포함한 수치입니다.9

매도인마다 한계선이 있습니다

이 지역 가격은 많은 집주인이 팔아야 했을 때 내린 적이 있습니다.

2006년부터 2009년까지 Northern Virginia 전역에서 주택 가격 지수가 내렸습니다. 그 하락은 압류 물결과 함께 왔고, 매사추세츠 연구에서는 압류 주택이 평균 약 27% 싸게 팔렸습니다.8 오늘의 집주인이 팔 수밖에 없게 될지는 폭락 연구가 다룹니다.

−40%

Prince William County 가격 지수, 2006~2009년. 2022년이 되어서야 2006년 수준을 다시 넘었습니다.7

−28%

Loudoun County 가격 지수, 2006~2011년.7

−20%

Fairfax County 가격 지수, 2006~2009년.7

Federal Housing Finance Agency 전체 거래 주택 가격 지수, 연 단위, 정점 연도에서 저점 연도까지. 지수는 같은 주택을 시간에 따라 추적하므로 매매가 중앙값과 같지 않습니다.7

쉽게 말하면

데이터가 보여 주는 것과 증명할 수 없는 것.

데이터로 확인된 것

  • 2021년부터 2026년까지 거래와 신규 매물은 줄고 매매가 중앙값은 올랐습니다.1
  • 2026년 초 버지니아 모기지의 절반 이상이 금리 4% 미만이었습니다.2
  • 연방 연구는 금리 고착이 거래를 줄이고 전국적으로는 결과적으로 가격을 올렸다고 추정합니다.3
  • 이 지역 가격은 강제 매각이 많았던 2006~2009년에 내렸습니다.7

여기서 증명되지 않은 것

  • 높은 가격 자체가 거래 감소를 일으켰다는 것. 금리, 일자리, 구매자 구성, 매물 수가 모두 동시에 움직였습니다.
  • 전국 금리 고착 추정치 중 Northern Virginia에 해당하는 부분이 얼마인지.
  • 가격을 안정시킬 주택 수. 공식 숫자는 없으며, 2020~2030년 새 주택 최소 320,000채라는 지역 목표는 워싱턴 지역 전체를 다룹니다.6
  • 앞으로 가격이 어떻게 될지. 이 페이지의 어떤 것도 예측이 아닙니다.

자주 묻는 질문

내리지 않는 가격에 대해 사람들이 묻는 질문.

구매자가 감당하지 못하는데 집값은 왜 내리지 않을까요?

Ahmed의 답: 가격에는 그 가격에 동의하는 매도인이 필요합니다. Northern Virginia 집주인 다수는 모기지 금리가 낮고 손해 보고 팔 이유가 없어서, 구매자가 물러나면 가격 대신 거래가 줄어듭니다. 2021~2026년(1~9월) 단독주택과 타운하우스 거래 완료는 26,059에서 15,874로 줄었고 매매가 중앙값은 $659,800에서 $825,000로 올랐습니다(Bright MLS). 무슨 일이 있었는지를 보여 줄 뿐 이유는 아니며, 이 지역 가격은 내린 적도 있습니다.

모기지 금리가 오른 뒤 Northern Virginia 주택 거래가 줄었나요?

네. 1~9월 단독주택과 타운하우스 거래 완료는 2021년 26,059에서 2023년 15,192로 42% 줄었고, 2026년에는 15,874였습니다. 신규 매물은 2021년 31,742에서 2023년 18,472로 줄었고 2026년에는 22,110였습니다(Bright MLS, Northern Virginia 9개 관할 구역, 콘도 제외).

모기지 금리 고착(lock-in)이란?

오늘 금리보다 훨씬 낮은 모기지 금리를 가진 집주인은 팔 가능성이 낮습니다. 새 집은 새롭고 더 높은 금리를 뜻하기 때문입니다. FHFA 연구진은 시장 금리가 집주인 금리보다 1%포인트 높을 때마다 매도 가능성이 18.1% 낮아진다는 것을 발견했습니다. 버지니아에서는 2026년 1분기 모기지의 53.5%가 금리 4% 미만이었습니다(FHFA National Mortgage Database).

Northern Virginia 집값이 내린 적이 있나요?

네. 2006년부터 2009년까지 FHFA 주택 가격 지수는 Prince William County에서 약 40%, Fairfax County에서 약 20% 내렸고, Loudoun County는 2006~2011년에 약 28% 내렸습니다. Prince William 지수는 2022년이 되어서야 2006년 수준을 다시 넘었습니다. 그 하락은 압류 물결과 함께 왔습니다.

가격이 안정되려면 Northern Virginia에 집이 얼마나 필요한가요?

공식 숫자는 없습니다. Metropolitan Washington Council of Governments는 2019년에 2020~2030년 워싱턴 지역 전체에 새 주택을 최소 320,000채 짓는다는 목표를 세웠지만, 가격을 안정시킬 숫자는 말하지 않습니다. 2020~2025년 Northern Virginia 9개 관할 구역은 주택 50,726채를 허가했고, 그중 45%채가 단독주택과 타운하우스였습니다(U.S. Census Bureau). 지역별로 나누면 Northern Virginia 9개 관할 구역은 지금까지 몫 76,583채 중 67,763채를 지어(88%) 약 8,820채 부족하고, Fairfax County는 약 10,162채 뒤처져 있습니다(Housing Indicator Tool, 2025년 자료).

미국은 주택이 부족한가요?

대부분의 전국 연구는 미국에 주택이 약 4~5백만 채 부족하다고 봅니다: Freddie Mac 3.7백만 채, Zillow 4.7백만 채, Brookings 4.9백만 채(Congressional Research Service, 2025년 12월 15일). 추정치는 약 2백만 채(Moody’s)부터 8.2백만 채(McKinsey, 2025년 10월)까지이며, 주로 연구마다 건강한 시장에 필요한 빈집 비율을 다르게 잡기 때문입니다.

더 많은 답: Ahmed에게 묻기 전체 질문.

질문하기

질문을 보내 주세요. 다음 주 답변이 될 수도 있습니다.

구매, 매도, 임대 또는 동네에 대해 물어보세요. 영어 또는 아랍어로 답하며, 이름은 절대 공개하지 않습니다.

더 둘러보기

가격이 어디로 가는지, 왜 그런지 더 보기.

무료 도구 38개 모두 보기

더 읽어 보기

Ahmed Makkiyah, Northern Virginia REALTOR

Ahmed Makkiyah

REALTOR®, Douglas Realty of Virginia

영어와 아랍어

콜센터가 아니라 제가 직접 받습니다.

통화 예약Ahmed 소개