임대 수익 시뮬레이터Northern Virginia 임대 주택은 수익이 날까? 현금 흐름, 대출 상환, 가치 상승, 2026
가격, 계약금, 임대료를 입력하세요. 매달 남는 돈, 대출 원금 상환, 집값 상승, 그리고 최악과 최선의 경우를 해마다 보여 드립니다.
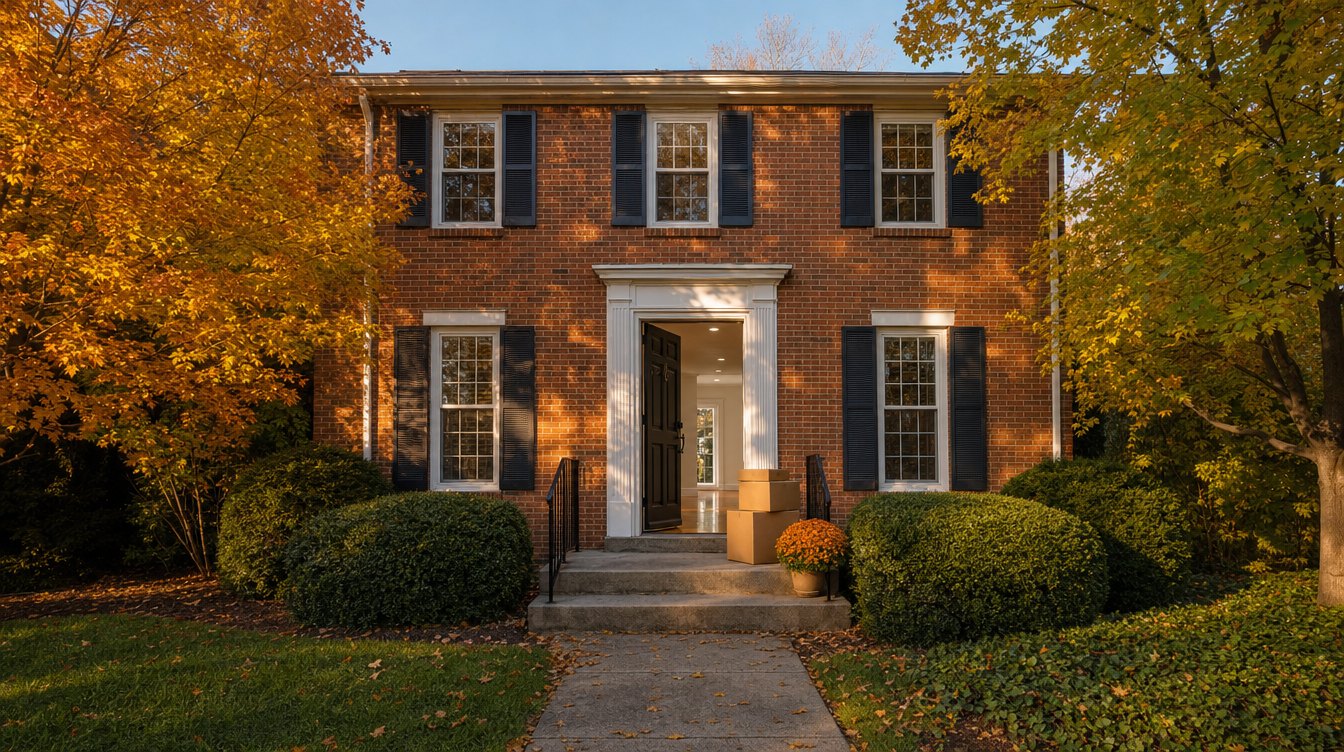
세입자를 위해 준비된 열쇠와 임대 계약서· Centreville, Fairfax County
수치: Ahmed가 받은 Bright MLS 자료, 카운티 세율, Freddie Mac. 사진: 실제 장소를 그린 콘셉트 이미지.
시뮬레이터
고객님의 숫자, 실시간.
운영 비용
타운에 맞게 미리 채웠습니다: 세금, 보험, HOA, 수리, 예비비. 눌러서 확인하거나 바꾸세요.
월 현금 흐름, 1년차
매달 임대료가 가는 곳
파란색은 들어오는 임대료, 빨간색은 나가는 돈, 줄무늬는 대출 원금(주머니에서 나가지만 자산이 됨)입니다. 마지막 막대가 남는 돈입니다.
해마다 쌓인 자산
각 막대는 집값 상승, 대출 원금 상환, 지금까지의 현금 흐름을 쌓은 것입니다. 선 아래 빨간색은 지금까지의 월 부족분과 구매 비용입니다. 선은 합계입니다.
- 가치 상승
- 대출 상환
- 지금까지 현금 흐름
- 지금까지 부족분 + 구매 비용
- 쌓인 자산
최악, 기본, 최선의 경우
같은 집, 세 가지 미래. 기본 경우는 고객님의 숫자입니다.
연도별 표
정확한 동네의 실제 임대료가 궁금하신가요?
Ahmed가 Bright MLS에서 고객님 단지, 크기, 상태에 맞는 비교 성사 임대를 찾아 범위를 문자로 무료로 보내 드립니다.
타운과 주택 유형을 고르세요. 세율, 가격 추세, 2026 임대료 범위가 그 타운 자체 기록으로 채워집니다. 그다음 가격, 계약금, 임대료를 정하세요. 입력하는 동안 모든 결과가 바뀝니다. 아래 Fairfax 시험 사례로 시작합니다.
2026년 10월 22일 업데이트금리: 오늘의 전국 평균, 실시간약 6분 읽기, 도구 포함
한눈에 보기
지금 금리로는 Northern Virginia 집 대부분이 1년차에 임대료만으로 비용을 감당하지 못합니다. Fairfax의 $1,350,000 단독주택을 계약금 25%, 금리 7.4%, 임대료 $6,000로 하면 모든 비용 뒤 월 약 −$3,380입니다.1,2 하지만 임대 주택은 한 가지가 아니라 세 가지로 돈을 벌어 줍니다. 가격이 2023~2026의 속도(Fairfax 단독주택 연 3.8%)를 유지하면, 같은 집이 월 부족분을 빼고도 가치 상승과 대출 상환으로 10년간 약 $375,999의 자산을 쌓습니다. 가격이 그대로면 약 $204,717를 잃습니다. 아래 시뮬레이터는 각 타운의 세율, 가격 이력, 2026 임대료로 고객님의 경우를 보여 줍니다.
숫자 여섯 개로 보는 임대 주택
Fairfax 시험 사례: $1,350,000 단독주택, 계약금 25%, 임대료 $6,000, 2026년 10월 15일 주간 금리
쌓인 자산 = 집값 상승 + 상환한 대출 원금 + 매달 현금 흐름 − 구매 비용. 매도 비용과 소득세 전입니다. 과거 가격 상승이 미래를 약속하지는 않습니다.
임대 주택이 버는 방식
엔진은 하나가 아니라 셋입니다.
대부분은 임대 주택을 숫자 하나로 판단합니다: 임대료에서 상환액을 뺀 값. 그건 첫 번째 엔진일 뿐입니다. 대출은 임대료로 매달 줄어들고, 집 자체의 가치도 변합니다. 아래는 가격이 매년 3.8% 오른다고 볼 때 10년 후의 Fairfax 테스트 사례입니다.
1. 현금 흐름
임대료가 들어오고, 모기지 전액을 포함한 모든 비용이 나갑니다. 이 지역에서는 초기 몇 년간 마이너스인 경우가 많습니다.
2. 대출 원금 상환
매달 상환액의 일부는 원금입니다. 세입자의 임대료가 대출을 줄여 주고, 그 지분은 내 것이 됩니다.
3. 가치 상승
계약금만이 아니라 집 전체의 가치가 오릅니다. 큰 가격에 붙는 작은 연간 비율이 크게 쌓입니다.
쌓인 자산
구입 비용($21,374) 차감 후, 매도 비용과 소득세 전, 투입 현금 $358,874 기준.
+$375,999결국 보상받은 월 $400
Ahmed의 인척 한 명은 임대하려고 Fairfax에 집을 샀습니다. 첫해에는 임대료가 상환액보다 월 $400쯤 모자라 $400를 직접 보탰습니다. 현금 흐름만 보는 계산기로는 나쁜 거래입니다. 나머지 두 엔진까지 세면 달라 보입니다: 세입자가 모기지 대부분을 냈고, 대출은 매달 줄었고, 집값은 Fairfax 시장과 함께 움직였습니다.
시뮬레이터가 답하는 질문이 바로 이것입니다: 부족분은 비용일까요, 아니면 자라는 자산을 갖는 대가일까요? 내 숫자를 넣고 선을 보세요.
확실한 일이 아닌 이유
가치 상승은 여기서 가장 큰 엔진이자 가장 불확실한 엔진입니다. 가격은 몇 년씩 멈추거나 떨어질 수 있습니다: 같은 집이 가격 변동이 없으면 10년 후 약 −$204,717로 끝납니다. 그래서 최악의 경우를 기본 경우 옆에 둡니다. 사기 전에 공실, 큰 수리, 정체된 시장 속에서도 매달 부족분을 감당할 수 있는지 확인하세요.
매달 돈이 모자라면 계약금을 늘리면 도움이 됩니다: 25% 대신 40%를 내면 같은 집이 1년 차에 월 −$1,978입니다.
실제 질문
New Jersey에서 이사 오는 가족, Fairfax의 $1,350,000 주택.
New Jersey에서 이사 오는 한 가족이 Fairfax에서 $1.3M~$1.4M대 집을 사고, 입주 전 먼저 임대하도록 Ahmed에게 도움을 청했습니다. 첫 질문은 임대료였습니다: 동네의 비슷한 집이 실제로 얼마에 임대됐는지. 이번 주 숫자로 본 전체 그림입니다.
사용한 숫자
- 가격 $1,350,000, 계약금 25%($337,500), 대출 $1,012,500, 금리 7.4%, 30년(Freddie Mac 평균, 2026년 10월 15일 주간)
- 월세 $6,000, 2026년 Fairfax 주택 임대 중 상단 근처($3,000~$6,500, 142건), 매년 3% 상승
- 재산세 $100당 $1.1535(연 $15,572), 임대인 보험 연 약 $2,060, HOA 없음
- 수리 임대료의 5%, 교체 5%, 연중 공실 5%, 관리업체 없음
- 집값 상승 연 3.8%: Fairfax 주택 중간값, 2023~2026
보여 주는 것
- 1년 차: 모든 비용과 상환액 $7,010 후 월 −$3,380
- 1년 차 원금 상환: $9,518
- 투입 현금: $358,874(계약금 + 구입 비용 $21,374)
- 10년 후: 집값 약 $1,960,231, 대출 $876,853, 쌓인 자산 +$375,999
- 가격이 그대로라면: 10년 후 −$204,717
이 가족에게는 임대료가 승부를 가르는 숫자였고, 그래서 카운티 평균보다 자기 단지의 비교 임대가 더 중요했습니다. Ahmed가 찾아 드립니다.
가장 큰 엔진
지역별 주택 가격 상승 속도.
각 줄은 한 지역의 단독주택 중간 매매가로, 매년 1월 1일~9월 30일 Ahmed가 직접 받은 Bright MLS 자료입니다. 진한 막대는 두 기간 중 느린 쪽, 연한 막대는 빠른 쪽입니다. 시뮬레이터는 Northern Virginia 중간에서 시작합니다: 중간 지역, 단독주택 연 4.9%, 타운하우스 3.4%, 2023~2026. 내 지역의 속도는 슬라이더 아래에 나옵니다. 비교하면, Arlington-Alexandria-Reston 지역 연방 주택가격지수는 2026년 중반까지 5년간 27.35%, 연 약 5.0% 올랐습니다.5
느린 쪽: 연평균 변화, 2023~2026와 2019~2026 중 낮은 값둘 중 빠른 쪽
단독주택: 단독 건물, 침실 3개 이상, 풀 욕실 2개 이상, 콘도 소유 주택 제외; 2026년 매매 30건 이상인 지역. 중간값은 가격뿐 아니라 팔린 집의 구성에 따라서도 움직입니다. 과거 상승이 미래를 약속하지 않습니다.3
모든 비용 설명
월 숫자에 들어가는 것, 그리고 각 기본값의 출처.
계산기는 기본값만큼만 정직합니다. 각 기본값과 근거, 바꿔야 할 때를 정리했습니다.
| 비용 | 시작 값 | 출처와 바꿔야 할 때 |
|---|---|---|
| 모기지 금리 | 오늘 금리 | 오늘의 30년 고정 전국 평균으로, 페이지를 열 때마다 Mortgage News Daily 일일 지수를 실시간으로 읽습니다(이 페이지의 테스트 사례는 Freddie Mac 주간 평균 7.4%, 2026년 10월 15일 주간 사용). 임대할 집의 대출은 보통 금리가 더 높으니 대출기관 견적을 쓰세요.2 |
| 재산세 | $100당 $1.1535 | 고른 지역의 2026 카운티 또는 시 세율이며, Fairfax County의 빗물·해충 요금과 Prince William의 소방세를 포함합니다. 타운 추가세(Vienna, Herndon, Leesburg 등)는 타운 경계 안에서만 붙고, 상자에 표시됩니다. 세금은 집값과 함께 오릅니다.6 |
| 보험 | 1년에 $2,060 | 겁주는 숫자가 아닌 중간 출발점입니다. 주택 보장액별 State Farm 버지니아 요율($300,000에 $1,128, $400,000에 $1,323, $500,000에 $1,497, 공제액 $1,000), 공제액 $2,500~$3,000이면 약 8% 적고, 임대인 보험이면 10% 추가, 재건축 비용 기준: 단독주택은 가격의 60%, 타운하우스는 50%. 땅은 보험 대상이 아니며 Northern Virginia에서는 땅이 가격의 큰 부분입니다. 주 평균 $2,000 이상은 공제액 $1,000을 가정하고 위험이 큰 해안 주택을 포함합니다. 내 견적이 진짜 숫자입니다.7 |
| HOA | $0 / $70 | 단독주택 / 타운하우스. 회비는 단지마다 크게 다르니 항상 HOA 공개 자료의 실제 숫자를 쓰세요. |
| 공실 기간 | 5% | 세입자 사이 연 약 2.5주. 2026년 2분기 미국 임대 공실률은 7.3%였습니다(Census).8 가장 크게 바꾸는 건 내놓는 달입니다: 임대하기 가장 좋은 달을 보세요. |
| 수리 | 임대료의 5% | 경험칙입니다. 집주인이 실제로 쓰는 금액을 조사한 공개 자료는 찾지 못했습니다. 오래된 집은 더 듭니다. |
| 교체 | 임대료의 5% | 큰 항목을 위해 따로 모아 두는 돈: 아스팔트 지붕은 약 20~30년, 퍼니스 15~20년, 히트펌프 약 16년, 온수기 약 10년.9 |
| 관리 | 꺼짐(켜면 9%) | Northern Virginia 업체는 임대료의 8%~12%에 임대 수수료(월세의 절반~한 달치)와 갱신 수수료 $0~$300를 받습니다. 정액제도 있습니다.10 |
| 임대료 인상 | 1년에 3% | 워싱턴 지역 임대료(BLS, 주거 임대료)는 2026년 3월까지 1년간 2.1% 올랐고, 그 전 2025년 11월까지 1년간은 3.4% 올랐습니다.11 |
| 비용 상승 | 1년에 3% | 워싱턴 지역 소비자물가는 2025년에 2.2%, 2026년 9월까지 1년간 4.1% 올랐습니다(BLS).11 |
| 구입 비용 | 0.33% + 0.33% + 1% | 구매자가 내는 버지니아 등기세: 증서에 가격의 0.33%, 신탁증서에 대출의 0.33%; 여기에 권원·대출기관·클로징 비용 시작 추정 1%. 실제 숫자는 Loan Estimate에 있습니다.6 |
| 모기지 보험 | 월 $150 | 계약금이 20% 미만일 때만, 대출이 가격의 78%로 줄 때까지: Ahmed의 실무 평균. |
보험: 덜 내는 법
사람들을 겁먹게 하는 보험 숫자, 그리고 낮추는 법.
보험은 사람들이 가장 틀리게 짐작하는 비용입니다. 어떤 계산기는 가격의 고정 비율을 쓰지만, 보험사는 땅이 아니라 집을 다시 짓는 비용으로 값을 매깁니다. Northern Virginia에서는 땅이 가격의 큰 부분입니다. 버지니아 평균도 출처마다 크게 달라, 주택 보장 $600,000 기준 연 약 $2,000~$3,300입니다.14 내 보험료를 가장 크게 움직이는 건 두 가지: 공제액, 그리고 비교하는 방법.
공제액의 적정점
공제액별 버지니아 평균 보험료가 $500 대비 얼마나 낮은지. 규제기관이 공개하지 않아 견적 사이트 자료 두 가지를 씁니다.15
공제액을 높이면 이득일까?
절감액이 늘어난 공제액을 메우는 데 걸리는 무청구 연수: 추가 공제액 ÷ 연간 절감액.
- $500 → $2,500연 약 $214 절약(Insurance.com, 버지니아)9.3년
- $1,000 → $2,000연 약 $113 절약(The Zebra, 버지니아)8.8년
- $1,000 → $2,500약 9% 적음(NerdWallet, 전국)7.4년
- $1,000 → $5,000연 약 $238 절약(The Zebra, 버지니아)16.8년
Insurance Information Institute에 따르면 보통 집주인은 약 8~10년에 한 번 보험금을 청구합니다.15 그래서 대부분에게 적정점은 $1,000~$2,500입니다. 그만큼 현금을 따로 두고 작은 청구는 어차피 안 한다면 $2,500로 올리세요. 청구 한 번이 몇 년간 요율을 올릴 수 있습니다. $2,500를 넘으면 절감액이 빠르게 줄어듭니다.
세 단계로 비교하는 법
1. 세 가지 방법으로 견적 3개 이상 받기
독립 에이전트여러 회사 견적을 대신 받아 주고, 한 곳이 거절하거나 값을 올리면 옮겨 줄 수 있습니다.
전속 에이전트한 회사만 대리합니다(State Farm, Allstate 등).
직판 보험사 또는 비교 사이트온라인, 에이전트 없음. 비교 사이트는 무료이며 보험사가 비용을 냅니다.16
2. 같은 조건으로 비교하기
- 같은 주택 보장(재건축 비용)과 같은 배상책임
- 각 회사에 공제액 $1,000와 $2,500 견적 요청
- 증권 요약 페이지에 바람·우박 별도 공제액이 있는지 확인15
- 임대인: 집주인용 보험이 아닌 임대료 손실 보장이 있는 임대인(DP-3) 보험
3. 회사를 확인하고 결정하기
- AM Best 등급 A 이상(A와 A-는 “Excellent”, A+와 A++는 “Superior”)17
- NAIC 불만 지수: 1.0 미만이면 규모 대비 평균보다 불만이 적음
- J.D. Power 만족도 점수
- 1~2년마다, 그리고 큰 인상이 있을 때마다 다시 비교
요청할 할인
일반적인 크기, CNBC를 통한 Insurance Information Institute(2026년 6월), 누수 센서는 한 보험사 평균.18
무청구, 새 지붕, 배선 교체 할인도 묻고 증빙을 보내세요. 버지니아는 통지를 전제로 보험사가 주택보험에 신용 기반 보험 점수를 쓰도록 허용하며(Va. Code 38.2-2126), 회사마다 반영 방식이 다릅니다. 비교할 이유가 하나 더 있는 셈입니다.19
먼저 임대하고 나중에 입주
지금 사서 2년 임대하고, 나중에 들어가 사세요.
많은 구매자는 아직 이사할 준비가 안 됐습니다: 나중에 시작하는 직장, 끝나지 않은 임대 계약, 학년을 마쳐야 하는 아이들. 먼저 사서 입주 전까지 임대하면 세입자가 비용 대부분을 내는 동안 집을 확보할 수 있습니다. 시뮬레이터에서 “먼저 임대하고 나중에 입주”를 체크하면 임대 기간만 따로 볼 수 있습니다.
대출
거주용 주택 대출은 보통 60일 안에 입주해 1년쯤 살 것을 요구합니다. 먼저 임대할 계획이면 대출기관에 알리고 투자용 주택 대출을 준비하세요. 보통 계약금이 더 많고(흔히 15%~25%) 금리도 높습니다. 살지 않을 집을 거주용이라고 하면 모기지 사기입니다.
몇 년 뒤의 매도
주 거주 주택을 팔 때 차익을 비과세하려면 최근 5년 중 최소 2년을 소유하고 거주했어야 합니다. 입주 전 임대 기간은 공제를 줄일 수 있지만, 이사 나간 뒤의 임대 기간은 보통 불리하게 계산되지 않습니다(IRS Publication 523). 사기 전에 CPA와 상의하세요.12
임대하기 전에
새 임대인이 꼭 알아야 할 버지니아 규칙.
Virginia Residential Landlord and Tenant Act는 주 안의 거의 모든 주택 임대에 기본 규칙을 정합니다. 그중 여러 개가 2026년 7월 1일에 바뀌었습니다. 법률 자문이 아닌 체크리스트이니, 법 조항을 읽거나 버지니아 변호사에게 문의하세요.13
- 보증금: 반려동물 보증금 포함 월세 두 달 이하. 임대 종료 후 45일 안에 항목별 내역과 함께 돌려주세요(Va. Code 55.1-1226).
- 입주 점검: 입주 후 5일 안에 집 상태를 적은 서면 보고서(55.1-1226).
- 수수료: 신청비 $50 이하에 외부 심사 비용 추가 가능(55.1-1203); 연체료는 월세 또는 미납액 중 적은 쪽의 10%% 이하(55.1-1204); 2025년 7월 1일부터 임대계약서 첫 페이지에 수수료 목록 기재(55.1-1204.1).
- 2026년 새 규칙: 월세 미납 서면 통지 후 계약 종료까지 5일이 아니라 14일; 월세와 보증금은 수표와 우편환으로 받아야 함; 실제 비용을 넘는 결제 수수료 금지; 세입자가 낸 손상이 아니면 수리비 청구 금지.
- 1978년 이전에 지은 집: 연방 납 페인트 고지와 안내 책자.
- 임대 점검 구역: 버지니아는 지정 구역 안에서만 지방정부가 임대 주택을 등록·점검하도록 허용합니다(Va. Code 36-105.1:1). City of Alexandria는 시행 중이고(점검 $75, 인증서 4년), City of Fairfax에도 임대 점검 구역이 있습니다. 카운티나 시에 문의하세요.
- 단기 임대: 30일 미만 임대는 Fairfax County에서 허가($285, 2년), Loudoun County에서 매년 등록과 용도지역 허가가 필요합니다.
- 공정 주택: 버지니아 법은 인종, 피부색, 종교, 출신 국가, 성별, 고령, 가족 상황, 자금 출처(주거 바우처 등), 성적 지향, 성 정체성, 군인 신분, 장애를 보호합니다. 모든 신청자를 같은 서면 기준으로 심사하세요.
- HOA: 많은 단지가 임대 규칙(최소 임대 기간, 등록, 계약서 사본)을 둡니다. 임대용으로 사기 전에 규약을 읽으세요.
세금 요약
이 페이지가 일부러 빼 둔 것.
소득세는 임대 수익을 양쪽 방향으로 바꿀 수 있고, 전체 상황에 따라 달라집니다. 그래서 시뮬레이터는 세금을 뺍니다. CPA에게 물어볼 두 가지 규칙:
감가상각
임대 주택의 건물(땅 제외)은 27.5년에 걸쳐 감가상각되며, 집값이 오르는 중에도 매년 공제됩니다(IRS Publication 527).12
임대 손실
적극 참여하는 소유자는 연 최대 $25,000의 임대 손실을 다른 소득에서 공제할 수 있으며, 수정 조정총소득 $100,000~$150,000 사이에서 단계적으로 줄어듭니다(Publication 527).
자주 묻는 질문
Northern Virginia 임대에 대해 투자자와 집주인이 묻는 것.
2026년에 Northern Virginia에서 임대 주택을 사는 게 가치가 있을까요?
무엇을 세느냐에 달렸습니다. 30년 평균 금리가 7.4%(Freddie Mac, 2026년 10월 15일 주간)인 지금, 이 지역 대부분의 집은 1년 차에 임대료로 전체 비용을 못 메워 집주인이 매달 돈을 보탭니다. 이 지역 임대 주택이 번 것은 주로 가치 상승과 원금 상환입니다: Fairfax County 주택 중간값은 2023~2026년 연 3.8% 올랐습니다. 계산기는 세 가지를 모두 보여 줘서, 매달 나가는 돈과 몇 년간 쌓이는 자산을 비교할 수 있습니다.
버지니아 임대인 보험은 얼마인가요?
임대인 보험 평균을 공개하는 규제기관은 없고, 온라인의 주 평균($2,000 이상)은 공제액 $1,000을 가정하고 위험이 큰 해안 주택을 포함합니다. 이 계산기는 주택 보장액별 State Farm 버지니아 요율($400,000에 연 $1,323, U.S. News, 2026년 10월)에서 시작해, 공제액 $2,500~$3,000이면 약 8% 적게, 임대인 보험이면 10% 더, 가격이 아닌 재건축 비용 기준으로 계산합니다: Northern Virginia에서는 가격의 많은 부분이 보험 대상이 아닌 땅입니다. $1,350,000 주택이면 연 약 $2,060입니다. 내 견적을 쓰세요.
집을 임대할 때 어떤 비용을 넣어야 하나요?
재산세, 임대인 보험, HOA 회비, 수리비, 큰 교체(지붕, 냉난방, 온수기) 적립금, 세입자 사이 공실, 그리고 관리업체를 쓴다면 관리비(Northern Virginia에서 임대료의 8%~12%, 여기에 월세 절반~한 달치 임대 수수료, 관리업체 가격표 기준, 2026년). 그다음 모기지: 이자는 비용이지만 원금 부분은 지분으로 남는 돈입니다.
좋은 현금 수익률(cash-on-cash)이나 캡레이트는 얼마인가요?
현금 수익률은 첫해 현금 흐름을 투입 현금으로 나눈 값이고, 캡레이트는 대출 전, 비용 차감 후 첫해 임대료를 가격으로 나눈 값입니다. Northern Virginia 가격대에서는 임대료에 비해 가격이 높아 집 한 채의 두 수치가 낮거나 마이너스인 경우가 많습니다. 그래서 계산기는 원금 상환과 가치 상승도 보여 줍니다: 이 지역 많은 집주인에게는 그것이 수익의 대부분입니다.
집을 사서 2년 임대한 뒤 들어가 살 수 있나요?
네, 많은 사람이 그렇게 합니다. 준비할 것은 두 가지입니다. 대출: 거주용 대출은 보통 60일 안에 입주를 요구하므로, 먼저 임대한다면 투자용 주택 대출을 준비하고 대출기관에 계획을 알리세요. 나중에 팔 때의 세금: 차익을 비과세하려면 최근 5년 중 2년을 소유하고 거주했어야 하며, 입주 전 임대 기간은 공제를 줄일 수 있습니다(IRS Publication 523). 사기 전에 CPA와 상의하세요.
Northern Virginia에서 내 집 월세는 얼마나 받을 수 있나요?
2026년 성사 임대 기준으로 Fairfax의 Fairfax County 지역 주택은 월 $3,000~$6,500에 임대됐습니다(임대 156건, Bright MLS, 2026년 1월 1일~10월 31일). 계산기는 지역별 범위를 보여 줍니다. 내 집이라면 Ahmed가 동네·크기·상태가 비슷한 성사 임대를 찾아 드립니다: 문자 주세요.
버지니아에서 집을 임대하려면 임대 면허가 필요한가요?
버지니아는 지정된 임대 점검 구역 안에서만 시와 카운티가 임대 주택 등록·점검을 요구하도록 허용합니다(Va. Code 36-105.1:1). City of Alexandria는 이런 프로그램을 운영합니다(점검 $75, 인증서 4년 유효). 내놓기 전에 카운티나 시에 문의하세요. 30일 미만 임대는 Fairfax County($285, 2년)와 Loudoun County(무료 연간 등록과 용도지역 허가)에서 별도 허가가 필요합니다.
이것은 세무 자문인가요?
아닙니다. 임대 주택은 27.5년에 걸쳐 감가상각할 수 있고(땅 제외), 적극 참여하는 소유자는 연 최대 $25,000의 임대 손실을 공제할 수 있으며 소득 $100,000~$150,000 사이에서 줄어듭니다(IRS Publication 527). 이 규칙은 손에 남는 돈을 크게 바꿀 수 있습니다. CPA와 상의하세요. 이 페이지는 세금을 뺍니다.
다음 단계
임대를 생각 중이세요? 실제 임대료부터 시작하세요.
집이나 동네를 알려 주시면 비교 성사 임대를 보내 드리고, 내 집 시세도 물어보실 수 있습니다. 영어 또는 아랍어로, 영업 말이 아닌 실제 숫자로 답합니다.
더 둘러보기